
Amazon.de hesabı açmak bir öğleden sonra sürüyor; ilk ürünün rafa çıkması ise 4 ayrı kurumdan 4 ayrı kayıt istiyor. Amazon Almanya’da satış yapmak isteyen Türk üreticinin önünde gümrük tarafında EORI, vergi tarafında Alman VAT numarası, ambalaj tarafında LUCID ve tüketici ürünleri tarafında GPSR sorumlu kişisi duruyor. Hesap açılışı bunların hiçbirini sormuyor, listing’i yayına alırken ya da ilk sevkiyatı yollarken teker teker karşınıza çıkıyorlar.
2026 bu sırayı iki yerden değiştirdi. 1 Temmuz 2026’dan itibaren AB, 150 euro altındaki gönderilerin gümrük vergisi muafiyetini kaldırdı; 12 Ağustos 2026’dan itibaren Almanya’da yerleşik olmayan her satıcı LUCID için Almanya’da bir yetkili temsilci atamak zorunda. İkisi de doğrudan Türkiye’den gönderim yapan satıcıyı ilgilendiriyor.
Bu yazı 4 kaydı sırasıyla anlatıyor, hangisinin kimin için zorunlu olduğunu tabloya döküyor ve 2026’da değişen kuralları birincil kaynaklarıyla veriyor. Rakamlar ve tarihler yazının yazıldığı Eylül 2026 itibarıyla geçerli; mevzuat değiştiğinde güncellenecek.
Amazon.de neden ayrı bir pazar gibi ele alınıyor?
Amazon Avrupa hesabı tek bir hesapla Avrupa’daki Amazon pazar yerlerinin tamamına erişim veriyor, ama satış Almanya’da gerçekleştiği anda Alman vergi, ambalaj ve tüketici kuralları devreye giriyor. Yani hesap Avrupa geneli, yükümlülük ülke bazlı. Almanya bu pazarların en büyüğü ve kurallarını en sıkı uygulayanı; LUCID ile VAT kontrolünü Amazon’un kendisi listing seviyesinde yapıyor.
Bu yüzden Avrupa’ya açılan Türk satıcı genelde Almanya’dan başlıyor ve genel çerçeveyi Amazon Avrupa satış rehberimizde anlattık. Bu yazı o çerçevenin Almanya’ya özgü kayıt tarafını açıyor.
Amazon Almanya’da satış için hangi kayıtlar gerekiyor?
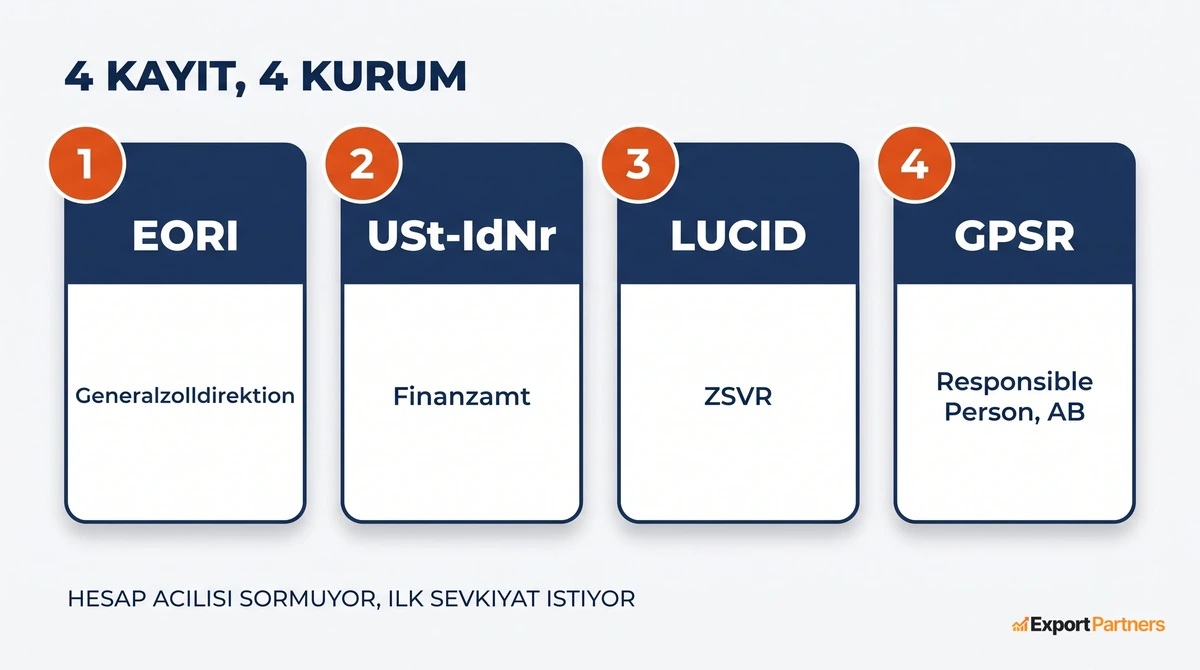
4 kayıt var ve 4’ü ayrı kurumdan alınıyor. Hepsi her satıcı için zorunlu değil; hangisinin gerektiği stoğun nerede durduğuna ve ürünün ne olduğuna göre değişiyor.
| Kayıt | Veren kurum | Kim için zorunlu | Ne zaman gerekiyor |
|---|---|---|---|
| EORI numarası | Generalzolldirektion (Alman gümrüğü) | AB’ye ürün sokan herkes | İlk gümrük beyanından önce |
| Alman VAT numarası (USt-IdNr) | Alman vergi dairesi | Almanya’da stok tutan (FBA) ya da AB içi uzaktan satışı 10.000 euroyu aşan satıcı | Stok Almanya’ya girmeden önce |
| LUCID ambalaj kaydı | ZSVR, Zentrale Stelle Verpackungsregister | Alman tüketiciye ambalajlı ürün gönderen herkes | İlk satıştan önce; 12 Ağustos 2026’dan itibaren temsilciyle birlikte |
| GPSR sorumlu kişi | Kurum yok, AB’de yerleşik bir işletme atanıyor | Sektörel mevzuatı olmayan tüketici ürünleri | Listing yayına girmeden önce |
Sık yapılan hata, 4 kaydı aynı anda başlatmak yerine hesabı açıp sevkiyatı yollamak, sonra Amazon’un uyarısıyla tek tek geri dönmek. Sıra aşağıdaki gibi kurulduğunda ilk stok Almanya’ya girdiğinde eksik kalmıyor.
EORI numarası: alması kolay, beyan sahibi olmak zor
EORI, AB gümrük sisteminde işletmeyi tanımlayan numara ve AB dışında yerleşik bir Türk şirketi de alabiliyor. Almanya’da Generalzolldirektion ücretsiz veriyor; başvuru Zoll-Portal üzerinden yapılıyor ve zoll.de’ye göre 1 Ekim 2026’dan itibaren portal zorunlu, 0870 form serisi yalnızca istisnai hallerde kabul ediliyor. “Almanya’da yerleşik olmak gerekiyor” bilgisi yanlış; EORI için yerleşiklik şartı yok.
Asıl kısıt başka yerde. Birlik Gümrük Kodu’nun 170. maddesi, ithalat beyanını veren kişinin AB gümrük bölgesinde yerleşik olmasını istiyor. Yani Türk şirket EORI alabiliyor ama Almanya’da ithalat beyanını kendi adına veremiyor. Beyanı ya AB’de yerleşik bir dolaylı temsilci (gümrük müşaviri ya da lojistik firması) veriyor ya da ürünü AB’de yerleşik bir ithalatçı üstleniyor. FBA’ya stok yollayan Türk satıcı için bu, sevkiyat planının başında cevaplanması gereken soru: Almanya’da ithalatçı kim olacak?
Almanya’da VAT kaydı ne zaman zorunlu?
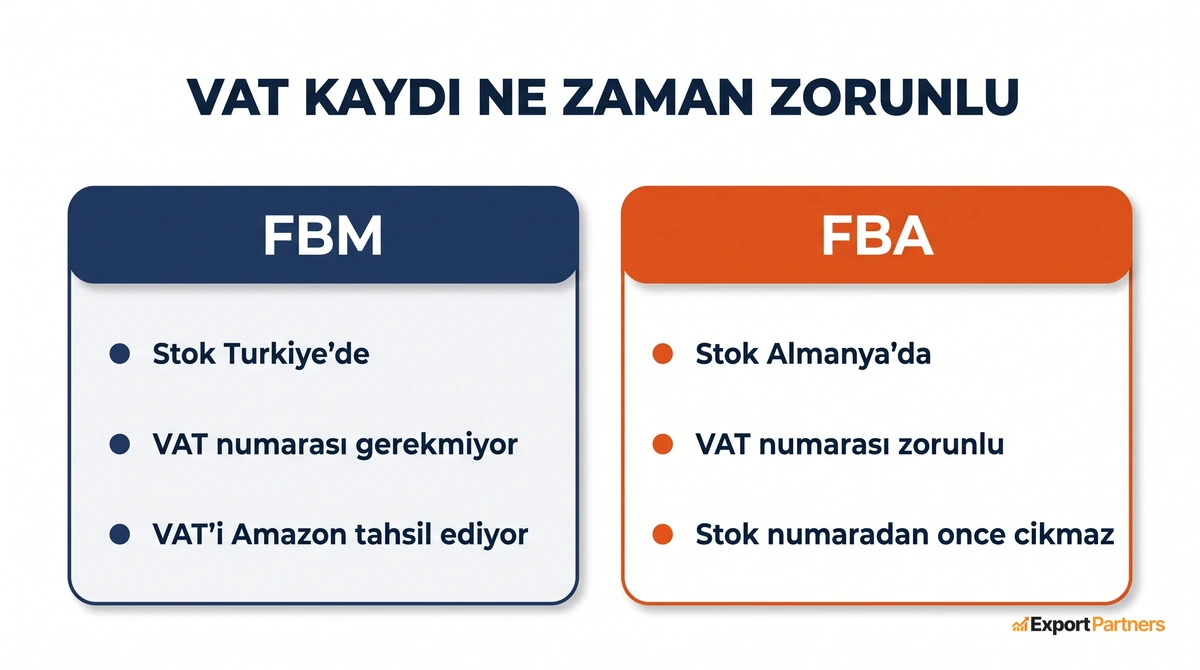
Alman VAT numarası (USt-IdNr) her Amazon.de satıcısı için zorunlu değil. Amazon’un kuralı iki durumda numara istiyor: stok Almanya’da tutuluyorsa, yani FBA kullanılıyorsa; ya da başka bir AB ülkesindeki stoktan Almanya’ya yapılan uzaktan satış AB genelinde yılda 10.000 euroyu aşıyorsa. Bu iki durumdan birindeyseniz Seller Central numara girilmeden Almanya’da satışı genelde açmıyor, çünkü Alman VAT Kanunu’nun 22f ve 25e maddeleri pazar yerini satıcının VAT borcundan müteselsilen sorumlu tutuyor.
Türkiye’den doğrudan müşteriye gönderim yapan satıcı (FBM) bu iki durumun dışında kalıyor. 150 euro altındaki gönderilerde AB VAT Direktifi’nin 14a maddesi gereği Amazon 1 Temmuz 2021’den beri “deemed supplier” sayılıyor ve VAT’ı kendisi tahsil edip ödüyor. Satıcı Seller Central’da “Almanya’da VAT’a tabi satışım yok” beyanını onaylıyor ve numara olmadan devam ediyor. VAT yükümlülüğü ancak satıcı gönderiyi kendi adına ithal ederse (DDP teslim) ortaya çıkıyor.
Yani VAT kaydı FBM’nin şartı değil, FBA’ya geçişin şartı. Almanya’da stok tutmaya karar verdiğiniz anda kayıt süreci başlamalı; vergi dairesi başvuruyu haftalar içinde sonuçlandırabiliyor ama süre dosyaya göre değişiyor, stok çıkışı numara gelmeden planlanmamalı.
OSS kaydı ne işe yarıyor?
Stok bir AB ülkesinde duruyor ve oradan başka AB ülkelerine satılıyorsa, her ülkede ayrı VAT kaydı yerine tek bir OSS (One Stop Shop) beyanıyla VAT ödenebiliyor. OSS, stoğun bulunduğu ülkedeki yerel VAT kaydının yerine geçmiyor, onun üstüne geliyor. Almanya’da FBA stoğu olan satıcı için sıra: önce Alman USt-IdNr, sonra diğer ülkelere satış için OSS. Stoğu yalnızca Almanya’da tutmak (EFN) ile Avrupa depolarına dağıtmak (Pan-EU) arasındaki maliyet ve kayıt farkını Amazon Avrupa’da satış yapmak yazımızda karşılaştırdık.
LUCID ambalaj kaydı ve 12 Ağustos 2026’dan sonra yetkili temsilci
Almanya’da tüketiciye ambalajlı ürün gönderen herkes, ürün Almanya’ya girmeden önce ZSVR’nin LUCID ambalaj siciline kayıt olmak ve bir ikili sistemle (duales System) sözleşme yapmak zorunda. Bu kural yeni değil, 2019’dan beri var ve Amazon LUCID numarası girilmemiş listing’i Almanya’da kapatabiliyor. Kaydın adım adım anlatımı LUCID kaydı yazımızda duruyor.
Yeni olan şey temsilci. AB Ambalaj Tüzüğü (PPWR, 2025/40 sayılı Tüzük) 12 Ağustos 2026’da uygulanmaya başladı ve Almanya’nın uygulama yasası VerpackDG aynı gün yürürlüğe girdi. ZSVR’nin kendi açıklamasına göre, Almanya’da şubesi olmayan ve Alman son kullanıcıya doğrudan ürün gönderen her işletme artık Almanya’da yerleşik bir yetkili temsilci (Bevollmächtigter) atamak zorunda; daha önce bu isteğe bağlıydı. Temsilci sistem katılım sözleşmesini, miktar bildirimlerini ve tamlık beyanını satıcı adına üstleniyor. Devredilemeyen tek şey LUCID kaydının kendisi: kaydı satıcı kendi adına yapıyor, temsilciyi de o kayıtta bildiriyor.
Üç ayrıntı işi değiştiriyor. Yalnızca bir temsilci atanabiliyor. Yetki sözleşmesi Almanca ve ıslak ya da nitelikli elektronik imzalı olmak zorunda. Halihazırda kayıtlı satıcılar için LUCID’e girişte bir uyarı çıkıyor ve değişiklik bildirimi için VerpackDG’nin 6. maddesine dayanan bir geçiş süresi tanınmış durumda; ikincil kaynaklar bu süreyi 12 Kasım 2026 olarak veriyor, kendi kaydınızdaki uyarıyı esas alın.
LUCID’de sıra: kayıt bir adım değil, dört adım
LUCID kaydı tek bir form değil; ZSVR’nin kendi anlatımında adımlar birbirini bekliyor ve satış izni ancak sıranın sonunda çıkıyor.
- Temsilci kendi girişini açar. Yetkili temsilcinin LUCID’de üreticininkinden ayrı, kendi “yetkili temsilci” hesabı olmak zorunda. Temsilci kayıtlı değilse üretici onu kaydına yazamıyor.
- Üretici kendi kaydını yapar ve temsilciyi bildirir. Kayıt üreticinin kendi adına duruyor, devredilemiyor; temsilcinin unvanı ya da LUCID kimliği “Yetkili Temsilci” alanına giriliyor.
- Temsilci atamayı onaylar. ZSVR’ye göre yetki, ancak temsilci LUCID üzerinden onayladığında yürürlüğe giriyor. Üreticinin alanı doldurması tek başına yetmiyor; onay gelmeden atama yok sayılıyor. Süreçte en sık takılan yer burası.
- Ambalaj tarafı başlar. Atama yürürlüğe girdikten sonra ikili sistem sözleşmesi, ambalaj miktarı bildirimleri ve tamlık beyanı temsilcinin yükümlülüğü oluyor. Ürün ancak bu sözleşme ve bildirim tamamlandığında Almanya’da piyasaya sürülmüş sayılıyor.
Uygulamada ikinci ve üçüncü adım arasında bekleyen kayıt, satıcıya “kaydım tamam” gibi görünüyor; Amazon tarafında listing kapalı kalmaya devam ediyor. 12 Ağustos 2026’dan sonra PPWR ile birlikte VerpackDG, 2019 tarihli VerpackG’nin yerini aldı; kayıt, sisteme katılım ve miktar bildirimi yükümlülükleri aynen duruyor, değişen şey bu yükümlülükleri kimin, hangi koşulda yerine getireceği.
GPSR: AB’de sorumlu kişi ve listing’de görünmesi gerekenler
GPSR (2023/988 sayılı AB Tüzüğü) 13 Aralık 2024’ten beri, kendi sektörel mevzuatı olmayan bütün tüketici ürünlerine uygulanıyor: ev eşyası, tekstil, aksesuar, oyuncak dışı hobi ürünleri, küçük elektronik gibi. AB dışında üretilen her ürün için AB’de yerleşik bir sorumlu kişi bulunması gerekiyor; bu kişi üretici adına teknik dosyayı tutuyor ve piyasa gözetim otoritesinin muhatabı oluyor. Gıda ve kozmetik gibi kendi tüzüğü olan ürünler bu kapsamın dışında; kozmetik için AB Sorumlu Kişi ayrı bir mevzuattan geliyor ve onu Avrupa’ya kozmetik satışı yazımızda anlattık.
Amazon açısından somut sonuç listing’de görünüyor. Tüzüğün 19. maddesi uzaktan satış tekliflerinde üreticinin adını, posta adresini ve e-posta adresini, üretici AB dışındaysa sorumlu kişinin aynı bilgilerini, ürün tanımlayıcısını ve varsa uyarıları açıkça göstermeyi istiyor. Amazon bu alanları Seller Central’da ürün bazında topluyor; alanlar boşsa listing Almanya’da yayına giremeyebiliyor ya da askıya alınabiliyor. Sorumlu kişi bilgisi ürün ambalajında da yer alıyor, yani etiket tasarımı Almanya’ya gönderilmeden önce buna göre güncelleniyor.
EUIPO markası ve Brand Registry
Amazon Brand Registry (Amazon’un marka programı) için Almanya’da kabul edilen tescil ya Alman Patent ve Marka Ofisi (DPMA) ya da EUIPO’dan alınıyor. EUIPO’daki tek başvuru 27 üye ülkede birden koruma sağladığı için Avrupa geneline açılacak satıcı için genelde daha mantıklı seçenek. Çevrimiçi başvuru ücreti tek sınıf için 850 euro, ikinci sınıf 50 euro, üçüncü ve sonraki her sınıf 150 euro; itiraz gelmezse süreç birkaç ayda tamamlanabiliyor. Ücret ve süre EUIPO’nun kendi sayfasından teyit edilmeli, yıl içinde değişebiliyor.
Brand Registry başvurusu tescil beklenmeden, başvuru numarasıyla yapılabiliyor. Marka tescili ile Brand Registry aynı şey değil: ilki hukuki koruma, ikincisi Amazon’un listing kontrolünü ve A+ içerik gibi araçları açan program. Türk markasının Avrupa’da korunması ve Brand Registry’ye bağlanması için marka tescili hizmetimiz üzerinden başlanabiliyor.
150 euro altı gönderilerde gümrük vergisi: 1 Temmuz 2026 ve Türkiye’nin A.TR avantajı
AB, 2026/382 sayılı Konsey Tüzüğü ile 1 Temmuz 2026’dan itibaren 150 euro altındaki gönderilere tanınan gümrük vergisi muafiyetini kaldırdı. Yerine 1 Temmuz 2028’e kadar geçici olarak gönderi başına değil, kalem başına 3 euro sabit vergi uygulanıyor; 2028’den sonra ürünün tarife sınıfına göre normal vergi gelecek. Komisyon’un 8 Haziran 2026 tarihli rehberine göre bu vergi, VAT hangi yolla tahsil edilirse edilsin (IOSS, özel düzenleme ya da standart VAT) uygulanıyor. Türkiye’den FBM yapan satıcının bugüne kadar hiç ödemediği bir kalem bu.
Türkiye için bir istisna var ve Komisyon rehberinde yazılı: tercihli ticaret anlaşması ya da Gümrük Birliği kapsamındaki ürünler, VAT IOSS ile tahsil edilmemişse ve gönderi H1 (standart) beyanla beyan edilmişse sabit vergiden hariç tutuluyor. Türkiye’de serbest dolaşımdaki ürün A.TR dolaşım belgesiyle bu kapsama giriyor. Ticaret Bakanlığı, 3 Temmuz 2026’dan itibaren basitleştirilmiş gümrük beyannamesi kapsamındaki 150 euro altı gönderiler için A.TR belgesinin elektronik ortamda otomatik üretilmesini sağladı; sistem yetkili hızlı kargo firmaları ve posta idaresi üzerinden çalışıyor.
Pratikte bu şu demek: gönderi yetkili operatörle, A.TR ile ve H1 beyanla gidiyorsa 3 euro kalem başı vergi doğmayabiliyor; IOSS ile VAT’ı toplanan ya da basitleştirilmiş beyanla giden gönderide vergi uygulanıyor. Hangi yolun kullanıldığını kargo operatörüyle baştan netleştirmek, satış fiyatına hangi maliyetin bineceğini belirliyor. Nihai uygulama giriş noktasındaki gümrük idaresinde, bu yüzden ilk gönderilerde operatörden beyan türünü yazılı istemek daha güvenli.
16 Eylül 2026: Gümrük Kodu reformu kabul edildi, işlem ücreti 1 Kasım’da başlıyor
Sabit vergi geçici bir düzenlemeydi; kalıcı çerçeve 16 Eylül 2026’da onaylandı. Avrupa Parlamentosu o gün Birlik Gümrük Kodu reformunu kabul etti ve metin aynı gün imzalandı. Satıcıyı üç başlık ilgilendiriyor.
İşlem ücreti. AB dışından doğrudan tüketiciye gönderilen her kalem için yeni bir işlem ücreti geliyor. Tutarı Komisyon belirleyecek ve iki yılda bir gözden geçirecek; üye ülkeler ücreti en geç 1 Kasım 2026‘dan itibaren tahsil etmeye başlıyor. Bu, kalem başına 3 euro sabit verginin yerine geçen bir şey değil, ondan ayrı bir kalem; tutarı açıklandığında fiyatlamaya girmesi gereken yeni bir maliyet.
Satıcı ve platform artık ithalatçı sayılıyor. AB dışından AB’deki müşteriye uzaktan satış yapan satıcılar ve bu satışa aracılık eden platformlar ithalatçı muamelesi görüyor. Bugüne kadar gönderiyi alıcı adına ithal eden satıcı için bu, ürün uygunluğu ve belge sorumluluğunun doğrudan kendi üstüne geçmesi demek; GPSR sorumlu kişisi ve ambalaj kaydı gibi yükümlülükler bu tanımla birlikte daha görünür hale geliyor.
Ceza ve kurumsal yapı. Kurallara tekrar tekrar uymayan firmalar için önceki 12 ayda AB’ye ithal edilen malın değerinin yüzde 1 ile 6’sı arasında para cezası öngörülüyor. Lille merkezli bir AB Gümrük Otoritesi kuruluyor; 111 ulusal sistemin yerini alacak AB Gümrük Veri Merkezi 2031’de isteğe bağlı, 2034’te zorunlu oluyor. Reform yürürlüğe girdi, üye ülkeler kuralların tamamını 12 ay içinde uygulamaya geçirecek.
Kısa vadede takip edilecek tek tarih 1 Kasım 2026 ve ücretin tutarı; gerisi 2027 ve sonrasına yayılıyor.
2026 takvimi: satıcıyı ilgilendiren 6 tarih
| Tarih | Ne değişti | Kimi etkiliyor | Kaynak |
|---|---|---|---|
| 1 Temmuz 2026 | 150 euro altı gönderilerde gümrük muafiyeti kalktı, kalem başına 3 euro sabit vergi başladı | Türkiye’den FBM ile gönderen satıcı | Konsey Tüzüğü (AB) 2026/382, Komisyon rehberi |
| 3 Temmuz 2026 | 150 euro altı gönderiler için elektronik A.TR sistemi açıldı | Yetkili kargo operatörüyle gönderen satıcı | Ticaret Bakanlığı duyurusu |
| 12 Ağustos 2026 | PPWR ve VerpackDG yürürlükte; Almanya’da yerleşik olmayan satıcıya LUCID için yetkili temsilci zorunlu | Almanya’ya ambalajlı ürün gönderen herkes | PPWR madde 45, VerpackDG madde 5, ZSVR |
| 1 Ekim 2026 | EORI başvurusunda Zoll-Portal zorunlu, form 0870 istisnai | Yeni EORI alacak satıcı | zoll.de |
| 16 Eylül 2026 | Birlik Gümrük Kodu reformu kabul edildi; satıcı ve platform ithalatçı sayılıyor, tekrarlayan ihlalde malın değerinin yüzde 1-6’sı ceza | AB’ye uzaktan satış yapan herkes | Avrupa Parlamentosu basın açıklaması, 16 Eylül 2026 |
| 1 Kasım 2026 | Kalem başına işlem ücreti tahsili başlıyor (tutarı Komisyon belirliyor, iki yılda bir güncelleniyor) | AB dışından doğrudan tüketiciye gönderen satıcı | Aynı düzenleme |
Sıkça sorulan sorular
LUCID kaydı nedir, kim yapmak zorunda?
LUCID, Almanya’nın merkezi ambalaj sicili; Alman tüketiciye ambalajlı ürün gönderen her satıcı, Almanya’da yerleşik olmasa bile, ilk satıştan önce kayıt olmak ve bir ikili sistemle sözleşme yapmak zorunda. Kayıt satıcının kendi adına yapılıyor, devredilemiyor. 12 Ağustos 2026’dan itibaren Almanya dışındaki satıcı ayrıca Almanya’da yerleşik bir yetkili temsilci atıyor ve onu kayıtta bildiriyor.
EUIPO nedir?
EUIPO, Avrupa Birliği Fikri Mülkiyet Ofisi; tek başvuruyla 27 üye ülkede geçerli AB markası veriyor. Amazon Brand Registry Almanya’da EUIPO ya da DPMA tescilini kabul ediyor. Tek sınıf çevrimiçi başvuru ücreti 850 euro, başvuru numarasıyla Brand Registry’ye tescil beklenmeden başvurulabiliyor.
Almanya’da VAT oranı ne kadar?
Standart oran yüzde 19, indirimli oran yüzde 7. İndirimli oran gıda, kitap ve bazı tarım ürünleri gibi sınırlı bir listeye uygulanıyor; Amazon’da satılan tüketici ürünlerinin büyük kısmı yüzde 19’a giriyor. Hangi oranın uygulanacağı ürünün tarife sınıfına göre belirleniyor ve Amazon VAT hesaplama servisinde ürün bazında tanımlanıyor.
Almanya EPR kaydı nedir, LUCID ile aynı şey mi?
EPR (genişletilmiş üretici sorumluluğu) Almanya’da üç ayrı sicili kapsıyor: ambalaj için LUCID, elektrikli ve elektronik ürünler için WEEE kaydı (stiftung ear), pil içeren ürünler için pil sicili. LUCID bunlardan biri; ambalajlı her ürün için gerekiyor, diğer ikisi yalnızca ilgili ürün gruplarında. Amazon üç kayıt için de Seller Central’da ayrı alan açıyor.
Türkiye’den Almanya’ya gönderilen üründe gümrük vergisi ne kadar?
Gümrük Birliği kapsamındaki sanayi ürünleri A.TR belgesiyle gümrük vergisiz giriyor; tarım ürünleri Gümrük Birliği dışında ve ayrı rejime tabi. 1 Temmuz 2026’dan itibaren 150 euro altı gönderilerde kalem başına 3 euro sabit vergi var; A.TR ile H1 beyanla giden ve VAT’ı IOSS ile toplanmayan gönderi bundan hariç tutulabiliyor. İthalat VAT’ı gümrük vergisinden ayrı bir kalem ve her durumda doğuyor.
Alman VAT numarası olmadan Amazon.de’de satış yapılabilir mi?
Türkiye’den doğrudan gönderim (FBM) yapıyorsanız evet: Almanya’da stok yoksa ve AB içi uzaktan satış 10.000 euro eşiğini aşmıyorsa Amazon VAT numarası istemiyor, Seller Central’daki muafiyet beyanı yeterli oluyor. Almanya’ya FBA stoğu göndermeye karar verdiğiniz anda numara zorunlu hale geliyor ve stok numaradan önce çıkmamalı.
Sonuç
Amazon Almanya‘da satış, hesap açmakla değil 4 kaydı doğru sıraya koymakla başlıyor: EORI ve Almanya’daki ithalatçı sorusu, stok Almanya’ya girecekse VAT numarası, ambalaj için LUCID ve 12 Ağustos 2026’dan sonra yetkili temsilci, tüketici ürünleri için GPSR sorumlu kişisi. Türkiye’den FBM ile başlayan satıcı VAT kaydı olmadan ilerleyebiliyor; 1 Temmuz 2026’dan sonra ise 150 euro altı gönderide sabit vergi ile A.TR istisnasını kargo operatörüyle baştan konuşmak gerekiyor.
Bu 4 kaydı ve Almanya’daki temsilci atamalarını tek planda kurmak isterseniz Amazon hizmetlerimiz üzerinden bize yazabilirsiniz.
Bu süreci sizin adınıza yürütmemizi isterseniz: Amazon Almanya’da satış hizmeti sayfasında kapsam, süre ve teklif formu var; paket seçenekleri hizmet paketleri sayfasında.
Son güncelleme: 22 Eylül 2026

