Amazon ABD gümrük vergisi hesabınız 24 Temmuz 2026 itibarıyla değişti. Türkiye menşeli ürünlere Section 301 kapsamında yüzde 12,5 oranında ek gümrük vergisi uygulanmaya başladı. Karar USTR tarafından 23 Temmuz 2026 akşamı duyuruldu. Gıda, kozmetik, takviye edici gıda ve ev tekstili gibi Türk satıcıların yoğun olduğu kategoriler bu verginin genel muafiyet listesinde yer almıyor.
Piyasada hâlâ konuşulan yüzde 15’lik oran ise geçerli değil. O katman Şubat 2026’da Yüksek Mahkeme kararının ardından tamamen kaldırıldı. Bugün geçerli olan tek Türkiye’ye özgü ek katman Section 301 kapsamındaki yüzde 12,5.
Bu yazıda yeni oranın FBA maliyet tablonuza nasıl girdiğini, hangi ürünlerin kapsamda olduğunu, de minimis muafiyetinin kalkmasının hangi satış modelini gerçekten etkilediğini ve 1 Eylül’de netleşecek tekstil kotasını anlattık.
Amazon ABD gümrük vergisi tam olarak nedir?
Amazon ABD gümrük vergisi, ürününüz ABD gümrüğünden geçerken ödenen vergilerin toplamıdır. Amazon bu vergiyi tahsil etmez, ithalatçı kayıt sahibi öder. FBA gönderiminde bu genelde sizsiniz ya da ABD’deki ithalatçınızdır.
Toplam yük tek bir orandan oluşmuyor. Ürünün HTS koduna bağlı temel vergi (MFN) üzerine, ülkeye ve politikaya göre ek katmanlar biniyor. 24 Temmuz 2026’dan itibaren Türkiye menşeli ürünler için bu katmanlardan biri Section 301 zorla çalıştırma vergisi oldu.
Karar, ABD Ticaret Temsilciliği’nin 23 Temmuz 2026 tarihli nihai işlemiyle alındı ve 28 Temmuz 2026’da Federal Register’da yayımlandı (belge numarası 2026-15181). Gümrük tarafındaki uygulama talimatı CBP’nin CSMS 69326983 numaralı mesajında duruyor.
Yüzde 15 rakamı neden artık yanlış?
Türk ihracatçısının aklında kalan yüzde 15’lik oran, IEEPA yetkisiyle konulan karşılıklı tarife katmanıydı. Yüksek Mahkeme 20 Şubat 2026’da IEEPA’nın başkana ek gümrük vergisi koyma yetkisi vermediğine karar verdi. Aynı gün yayımlanan kararname (EO 14389) bu yetkiye dayanan bütün ek vergileri kaldırdı.
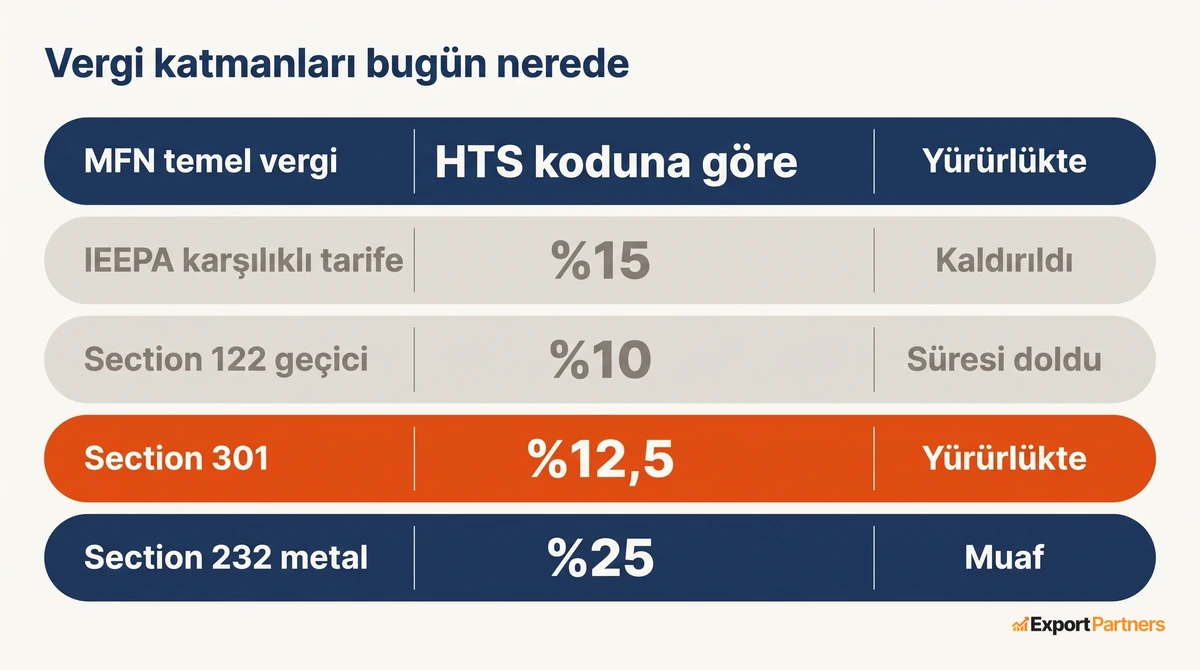
Yerine Trade Act Section 122 kapsamında yüzde 10’luk geçici bir ithalat ek vergisi geldi. Bu düzenlemenin yasal süresi 150 gün, yani 24 Temmuz 2026. Metin, sürenin ancak Kongre kararıyla uzatılabileceğini söylüyor. Uzatıldığına dair bir düzenleme yayımlanmadı, ancak sona erdiğini teyit eden ayrı bir duyuru da bulunmuyor.
Pratik sonuç: Section 301 kapsamındaki yüzde 12,5 kesin ve yürürlükte. Yanına başka bir genel katman binip binmediğini, sevkiyat tarihinize göre gümrük müşavirinizle teyit etmeniz gerekiyor. En sık yapılan hata ise yüzde 12,5’i hâlâ var sanılan yüzde 15’in üstüne eklemek. Öyle bir toplam yok.
| Katman | Oran | Durum |
|---|---|---|
| MFN (temel vergi) | HTS koduna göre değişir | Yürürlükte |
| IEEPA karşılıklı tarife | %15 | 20 Şubat 2026’da kaldırıldı |
| Section 122 geçici ek vergi | %10 | 150 günlük süresi 24 Temmuz 2026’da doldu, güncel durum teyit edilmeli |
| Section 301 zorla çalıştırma | %12,5 | 24 Temmuz 2026’da başladı, yürürlükte |
| Section 232 metal türevleri | %25 baz | Yürürlükte, 301’den muaf |
Bu vergi neden kondu?
Section 301 soruşturması Türkiye’nin mevzuatındaki bir eksikliği hedefliyor: zorla çalıştırmayla üretilmiş malların ithalatını yasaklayan bir düzenlemenin bulunmaması. Karar, Türk üretiminde zorla çalıştırma olduğu iddiasına dayanmıyor.
Bu ayrım müşteri iletişiminizde önemli olabilir. ABD’li alıcınız haberi yanlış okuduğunda “Türk malı zorla çalıştırma ürünü sayıldı” gibi bir sonuca varabiliyor. Gerekçenin ne olduğunu doğru anlatmak, ticari ilişkinizi koruyan bir adım.
Kapsamda 60 ekonomi var. Bunlardan 17’si ilgili ithalat yasağı taahhüdünü verdiği için yüzde 10 kademesinde. Türkiye şu an üst kademede, yüzde 12,5’te. Türkiye taahhüt verirse oranın düşme ihtimali teorik olarak var, ancak bu yönde açıklanmış bir gelişme bulunmuyor.
Hangi ürünler kapsamda, hangileri muaf?
CBP’nin yayımladığı genel muafiyetler dar bir liste: sivil havacılık ürünleri, ilaç, Section 232 kapsamındaki metal ve türevleri, insani yardım bağışları ve enformasyon materyali. Gıda, kozmetik, takviye edici gıda ve ev tekstili bu listede yer almıyor.
Buna karşılık kararın eklerinde (Annex I ve Annex II Part A) ürün bazlı istisnalar da var. Bu ekler “ABD’de yeterli miktarda üretilemeyen ürünler” gibi kriterler içeriyor ve satır satır HTS kodu listesinden oluşuyor.
Pratik sonuç şu: kategorinizin genel muafiyette olmaması, sizin özel HTS kodunuzun da kapsamda olduğu anlamına gelmiyor. Kendi kodunuzu ek listelerine karşı tek tek kontrol etmek, tahmin yürütmekten daha güvenli.
Bir de geçiş istisnası var. 24 Temmuz 2026’dan önce yüklenmiş ve 28 Temmuz’dan önce ABD’ye girişi yapılmış mallar bu vergiden muaf tutuldu.
Landed cost hesabınız nasıl değişiyor?
Formül basit: CIF değeri üzerinden MFN oranı artı yüzde 12,5. Beyanname sırasında Section 301 vergisi Chapter 99 altında, Section 232’den önce yer alıyor.
Serbest bölge (FTZ) kullanıyorsanız dikkat edilecek bir nokta var: malın privileged foreign status ile girmesi gerekiyor. Chapter 98 kapsamındaki girişlerde ise 301 vergisi uygulanmıyor.
Aşağıdaki tablo, 10.000 dolarlık bir CIF değeri üzerinden Section 301 verginin tek başına etkisini gösteriyor. MFN oranı örnek olarak yüzde 4 alındı, kendi kodunuzun oranı farklı olacaktır.
| Kalem | Tutar |
|---|---|
| CIF değeri | 10.000 USD |
| MFN (örnek %4) | 400 USD |
| Section 301 (%12,5) | 1.250 USD |
| Bu iki kalemin toplamı | 1.650 USD |
| Birim başına (1.000 adetlik parti) | 1,65 USD |
Section 301 vergisinin tek başına birim maliyete etkisi bu örnekte 1,25 dolar. Ürününüzün kendi MFN oranı bunun üzerine biniyor, dolayısıyla gerçek toplam kendi kodunuza göre değişiyor. Tek bir toplam rakam vermek yanıltıcı olurdu. Bu tutar malın ABD girişinde peşin ödeniyor, satış geliri ise haftalar sonra dönüyor. Verginin nakit döngüsüne etkisi için Amazon FBA nakit akışı ve ödeme döngüsü yazımıza bakabilirsiniz.
De minimis muafiyeti hangi satış modelini etkiliyor?
800 dolarlık de minimis muafiyeti 29 Ağustos 2025’ten beri bütün ülkeler için askıda. 24 Haziran 2026’da yayımlanan iki CBP kuralıyla askı süresiz hale getirildi ve dayanağı kararnameden kanun maddesine taşındı. 1 Temmuz 2027’de muafiyet kanun metninden tamamen çıkacak.
Türkiye için ayrı bir istisna yok. Bu konuda ülke ayrımı yapılmıyor.
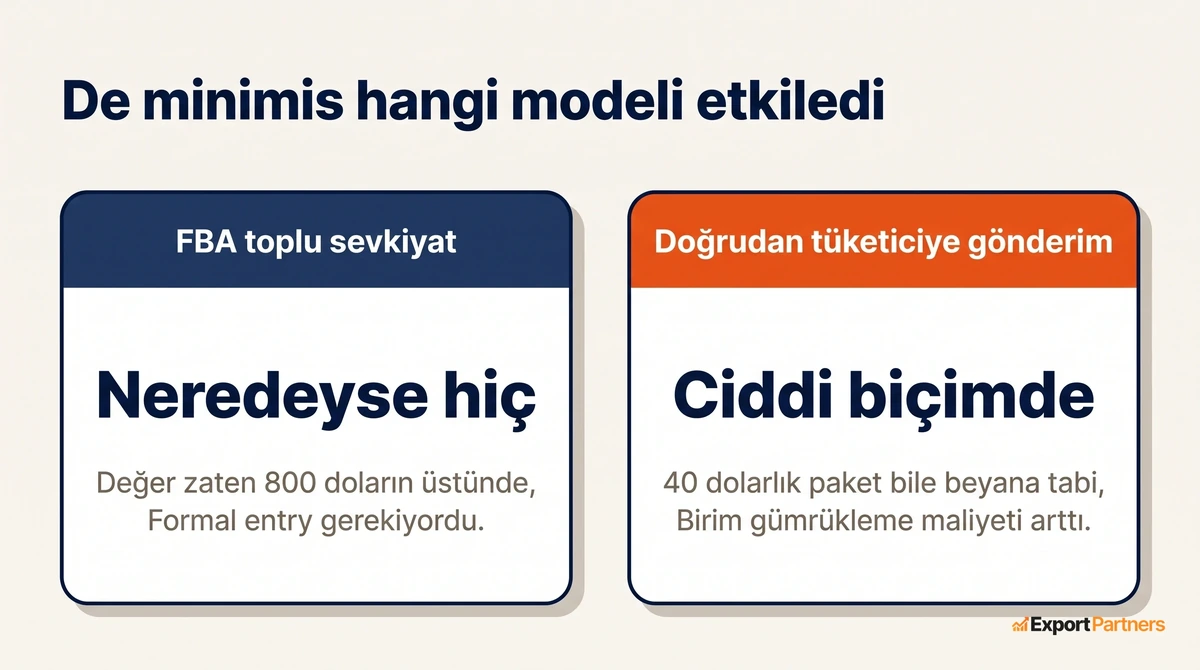
Asıl mesele şu: bu değişiklik iki satış modelini çok farklı etkiliyor ve satıcıların çoğu yanlış tarafta endişeleniyor.
| Model | Etkilendi mi | Neden |
|---|---|---|
| FBA toplu sevkiyat | Neredeyse hiç | Değeri zaten 800 doların çok üstünde, formal entry gerektiriyordu. De minimis bu modeli hiçbir zaman ilgilendirmedi |
| Doğrudan tüketiciye gönderim | Ciddi biçimde | 40 dolarlık bir paket bile artık beyana ve vergiye tabi. Birim başına gümrükleme maliyeti ve teslim süresi arttı |
Yani FBA modeliyle çalışıyorsanız de minimis askısının maliyet yapınıza doğrudan etkisi olmadı. Kendi sitenizden, Etsy’den ya da FBM ile tek tek gönderim yapıyorsanız etki büyük olabiliyor.
Bir de yaygın bir yanlış bilgi var: Section 301 ve 232 kapsamındaki malların de minimis’ten zaten yararlanamadığı söyleniyor. Doğru değil. Askıdan önce bu mallar da muafiyetten yararlanabiliyordu ve CBP kendi taslak kuralında düşük değerli gönderilerin büyük kısmının bu sayede ek vergiden kurtulduğunu tespit etmişti.
Entry Type 86 de kaldırıldı. 2.500 dolar ve altındaki girişler artık informal entry olarak, ACE üzerinden yapılıyor.
FBA fiyatlandırmanızı ne yapmalısınız?
Acele bir fiyat artışı her zaman doğru hamle olmuyor. Amazon’da fiyat değişikliği satış hızını (velocity) etkiliyor, satış hızı da organik sıralamayı. İki buçuk puanlık bir maliyet artışı için sıralamanızı riske atmak orantısız kalabilir.
Daha mantıklı sıra şöyle olabilir: önce mevcut stokunuzun hangi vergi rejimiyle girdiğini belirleyin. 24 Temmuz öncesi giren stok eski maliyetle duruyor. Yeni partiyi beklerken fiyatı değiştirmek, elinizdeki malın marjını gereksiz yere yükseltir ya da düşürür.
İkinci adım, PPC bütçenizin dönüşüm başına maliyetine bakmak. Reklam tarafında iki buçuk puanlık bir iyileşme, gümrük tarafındaki artışı çoğu zaman kapatabiliyor.
Amazon operasyonunuzun maliyet yapısını bütünüyle gözden geçirmek isterseniz Amazon danışmanlık hizmetimiz kapsamında bu hesabı birlikte kuruyoruz.
1 Eylül’de netleşecek tekstil kotası
28 Temmuz 2026’da yayımlanan bir Başkanlık Memorandumu, ABD Ticaret Temsilciliği’ne belirli tekstil ve hazır giyim ithalatı için tarife kotası kurmasını, uygulanabilirliği 1 Eylül 2026’ya kadar değerlendirmesini direktif veriyor.
Bu kotanın kapsamı henüz açıklanmadı. Ev tekstilini (havlu, bornoz, nevresim gibi Chapter 63 kalemleri) içerip içermeyeceği belirsiz. Bu kategorilerde satış yapıyorsanız takip etmeniz gereken en yakın gelişme bu.
Sık karıştırılan iki konu
Birincisi UFLPA. Bu bir vergi değil, ithalat yasağı ve çürütülebilir karine mekanizması. Ağustos 2026 güncellemesiyle listeye eklenen firmaların tamamı Çin’de bulunuyor ve listede Türk firma yer almıyor.
İkincisi WRO ve Finding kararları. CBP’nin aktif listesinde Türkiye yok. Listede Türkmenistan var ve İngilizce metinlerde “Turkmenistan” olarak geçen bu ülke, Türkçe içeriklerde zaman zaman Türkiye ile karıştırılabiliyor.
Şimdi ne yapmalı?
Sırayla üç adım öneriyoruz. Önce kendi HTS kodunuzu kararın eklerine karşı kontrol edin. Sonra elinizdeki stokun hangi tarihte girdiğini ayırın. En son fiyatlandırmayı yeniden kurun.
Şubat ile Temmuz 2026 arasında ABD’ye giriş yapmış partileriniz varsa, sona eren katmanlarla ilgili iade süreçleri gündemde olabilir. Bu konu ABD’li ithalatçınızı doğrudan ilgilendiriyor, onunla konuşmakta fayda var.
Gümrük tarafındaki sınıflandırma ve beyan süreçleri için ABD ve Kanada gümrük hizmetimize bakabilirsiniz. Ürününüz gıda ya da kozmetik kategorisindeyse, vergi hesabından önce Amazon’da ABD’de kozmetik satışı ve MoCRA uyumu yazımızdaki kayıt adımlarının tamamlanmış olması gerekiyor. Kayıt tarafı eksik kalırsa ürün vergiden önce girişte durdurulabiliyor, bu sürecin nasıl işlediğini FDA import refusal rehberimizde anlattık.
Sıkça sorulan sorular
Amazon bu vergiyi benden mi tahsil ediyor?
Hayır. Gümrük vergisi ABD gümrüğüne, ithalatçı kayıt sahibi tarafından ödenir. FBA gönderiminde bu genelde siz ya da ABD’deki ithalatçınız olur. Amazon’un tahsil ettiği kalemler referral fee ve FBA ücretleridir, bunlar ayrıdır.
Yüzde 12,5 her üründe aynı mı uygulanıyor?
Türkiye menşeli ürünlerde oran yüzde 12,5. Ancak 28 Temmuz 2026 tarihli Federal Register bildiriminin eklerinde ürün bazlı istisnalar var ve Section 232 kapsamındaki metal ürünleri bu vergiden muaf tutulmuş. Muaf tutulan satırlar tarife cetvelinde 9903.05.87 pozisyonu altında toplanıyor ve CBP’nin yayımladığı liste üzerinden takip ediliyor. Kendi HTS kodunuzu kontrol etmek gerekiyor.
Eski stokum için de bu vergi geçerli mi?
24 Temmuz 2026’dan önce yüklenmiş ve 28 Temmuz’dan önce ABD’ye girişi yapılmış mallar muaf tutuldu. Halihazırda ABD deposunda duran stokunuz girdiği tarihteki rejimle vergilendirilmiş durumda.
Bu oran kalıcı mı?
Section 301’de oran, ilgili ülkenin zorla çalıştırma ürünü mallara ithalat yasağı getirme taahhüdüne bağlı. Taahhüt veren 17 ekonomi yüzde 10 kademesinde. Türkiye için bu yönde açıklanmış bir gelişme bulunmuyor, dolayısıyla mevcut planlamayı yüzde 12,5 üzerinden yapmak daha temkinli olur.
800 dolarlık muafiyet geri gelir mi?
Askı süresiz ve geri dönüş ancak CBP’nin Federal Register’da ilan etmesiyle olur. Ayrıca 1 Temmuz 2027’de muafiyet kanun metninden çıkacak. O tarihten sonra idari bir kararla geri getirilemez, yeni bir kanun gerekir. Planlamayı kalıcı bir değişiklik varsayarak yapmak daha güvenli.
Türk malları ABD’de yasaklandı mı?
Hayır. Söz konusu olan bir ek vergi, ithalat yasağı değil. Türkiye için CBP’nin aktif WRO ve Finding listesinde herhangi bir karar bulunmuyor ve UFLPA Entity List’inde Türk firma yer almıyor.
Sonuç
Amazon ABD gümrük vergisi tarafındaki değişim, manşetlerde göründüğü kadar sert değil. Efektif artış iki buçuk puan ve çoğu private label ürününde soğurulabilir düzeyde.
Asıl risk yanlış rakamla plan yapmak. Yüzde 15 üzerinden kurulmuş bir maliyet tablosu bugün gerçeği yansıtmıyor. Kendi HTS kodunuzu doğrulamak, stok girişlerinizi tarihlerine göre ayırmak ve 1 Eylül’deki tekstil kotası kararını takip etmek, önümüzdeki dönemin üç somut adımı.
Bu yazıdaki oranlar ve tarihler Federal Register, ABD Ticaret Temsilciliği ve CBP kaynaklarından derlendi. Ticaret politikası düzenlemeleri sık güncelleniyor, kendi sevkiyatınız için karar vermeden önce güncel durumu teyit etmenizi öneriyoruz.
Son güncelleme: 30 Ağustos 2026

