
Amazon Avrupa’da satış yapmak isteyen bir üreticinin ilk araştırdığı sorular hep benzer: Avrupa’da satmak için şirket kurmak gerekiyor mu, mal Almanya’ya nasıl girer, EORI numarası nedir, Almanya’daki depodan İspanya’ya, Fransa’ya ya da İngiltere’ye nasıl satılır? Amazon Pan-EU, EFN ve AB’nin OSS sistemi bu soruların ikinci yarısını, yani stoğun nerede duracağını ve KDV’nin nasıl beyan edileceğini düzenleyen üç ayrı araç.
Bu rehberde iki başlangıç noktasını yan yana anlatıyoruz: Türkiye’deki şirketiyle doğrudan satmak isteyen üretici ve Almanya’da GmbH kurmayı düşünen marka. Önce şirket ve gümrük kararı, sonra Türkiye’den Amazon deposuna gönderim, ardından Almanya’daki stoktan Avrupa’nın geri kalanına satışın iki yolu ve en sonda İngiltere ile ABD.
Amazon Avrupa’da kaç mağaza var, hesap nasıl açılır?
Avrupa’da Amazon’un satıcı paneli Seller Central Europe tek bir hesaptır. Amazon’un kendi tarifiyle bu hesap on mağazayı kapsıyor: Almanya, Fransa, İtalya, İspanya, Hollanda, Polonya, İsveç, Belçika, İrlanda ve İngiltere. Yani tek kayıtla bu mağazaların hepsinde listing açılabiliyor. Hesap açılışında şirket belgeleri, şirket yetkilisinin kimliği, kredi kartı ve banka bilgisi isteniyor; Amazon bu bilgileri bir görüntülü doğrulama adımıyla teyit ediyor.
Burada sık karıştırılan nokta şu: hesap tek, vergi tek değil. Hangi ülkede KDV kaydı gerekeceğini hesabın kendisi değil, şirketin nerede kurulu olduğu, stoğun nerede durduğu ve kime satıldığı belirliyor.
Amazon Avrupa’da satış yapmak için şirket gerekir mi: Türk şirketi mi, GmbH mi?
Amazon Avrupa’da satış yapmak için Almanya’da şirket kurmak zorunlu değil. Türkiye’deki şirket de Seller Central Europe hesabı açabiliyor, Almanya’da VAT kaydı yapabiliyor ve Amazon.de’de satabiliyor. GmbH (Alman limited şirketi) daha çok yerel banka hesabı, B2B satış, yerel faturalama ve büyüme aşamasındaki ticari sebeplerle tercih ediliyor. İki yolun farkı şöyle özetlenebilir:
| Başlık | Türk şirketiyle | Almanya GmbH ile |
|---|---|---|
| Kuruluş | Mevcut şirket kullanılır, ek kuruluş maliyeti yok | 25.000 euro esas sermaye (kuruluşta en az yarısı), noter, ticaret sicili; birkaç hafta |
| Alman VAT kaydı | Türkiye’de yerleşik işletmeler için yetkili vergi dairesi Finanzamt Dortmund-Unna | Şirketin bağlı olduğu yerel vergi dairesi |
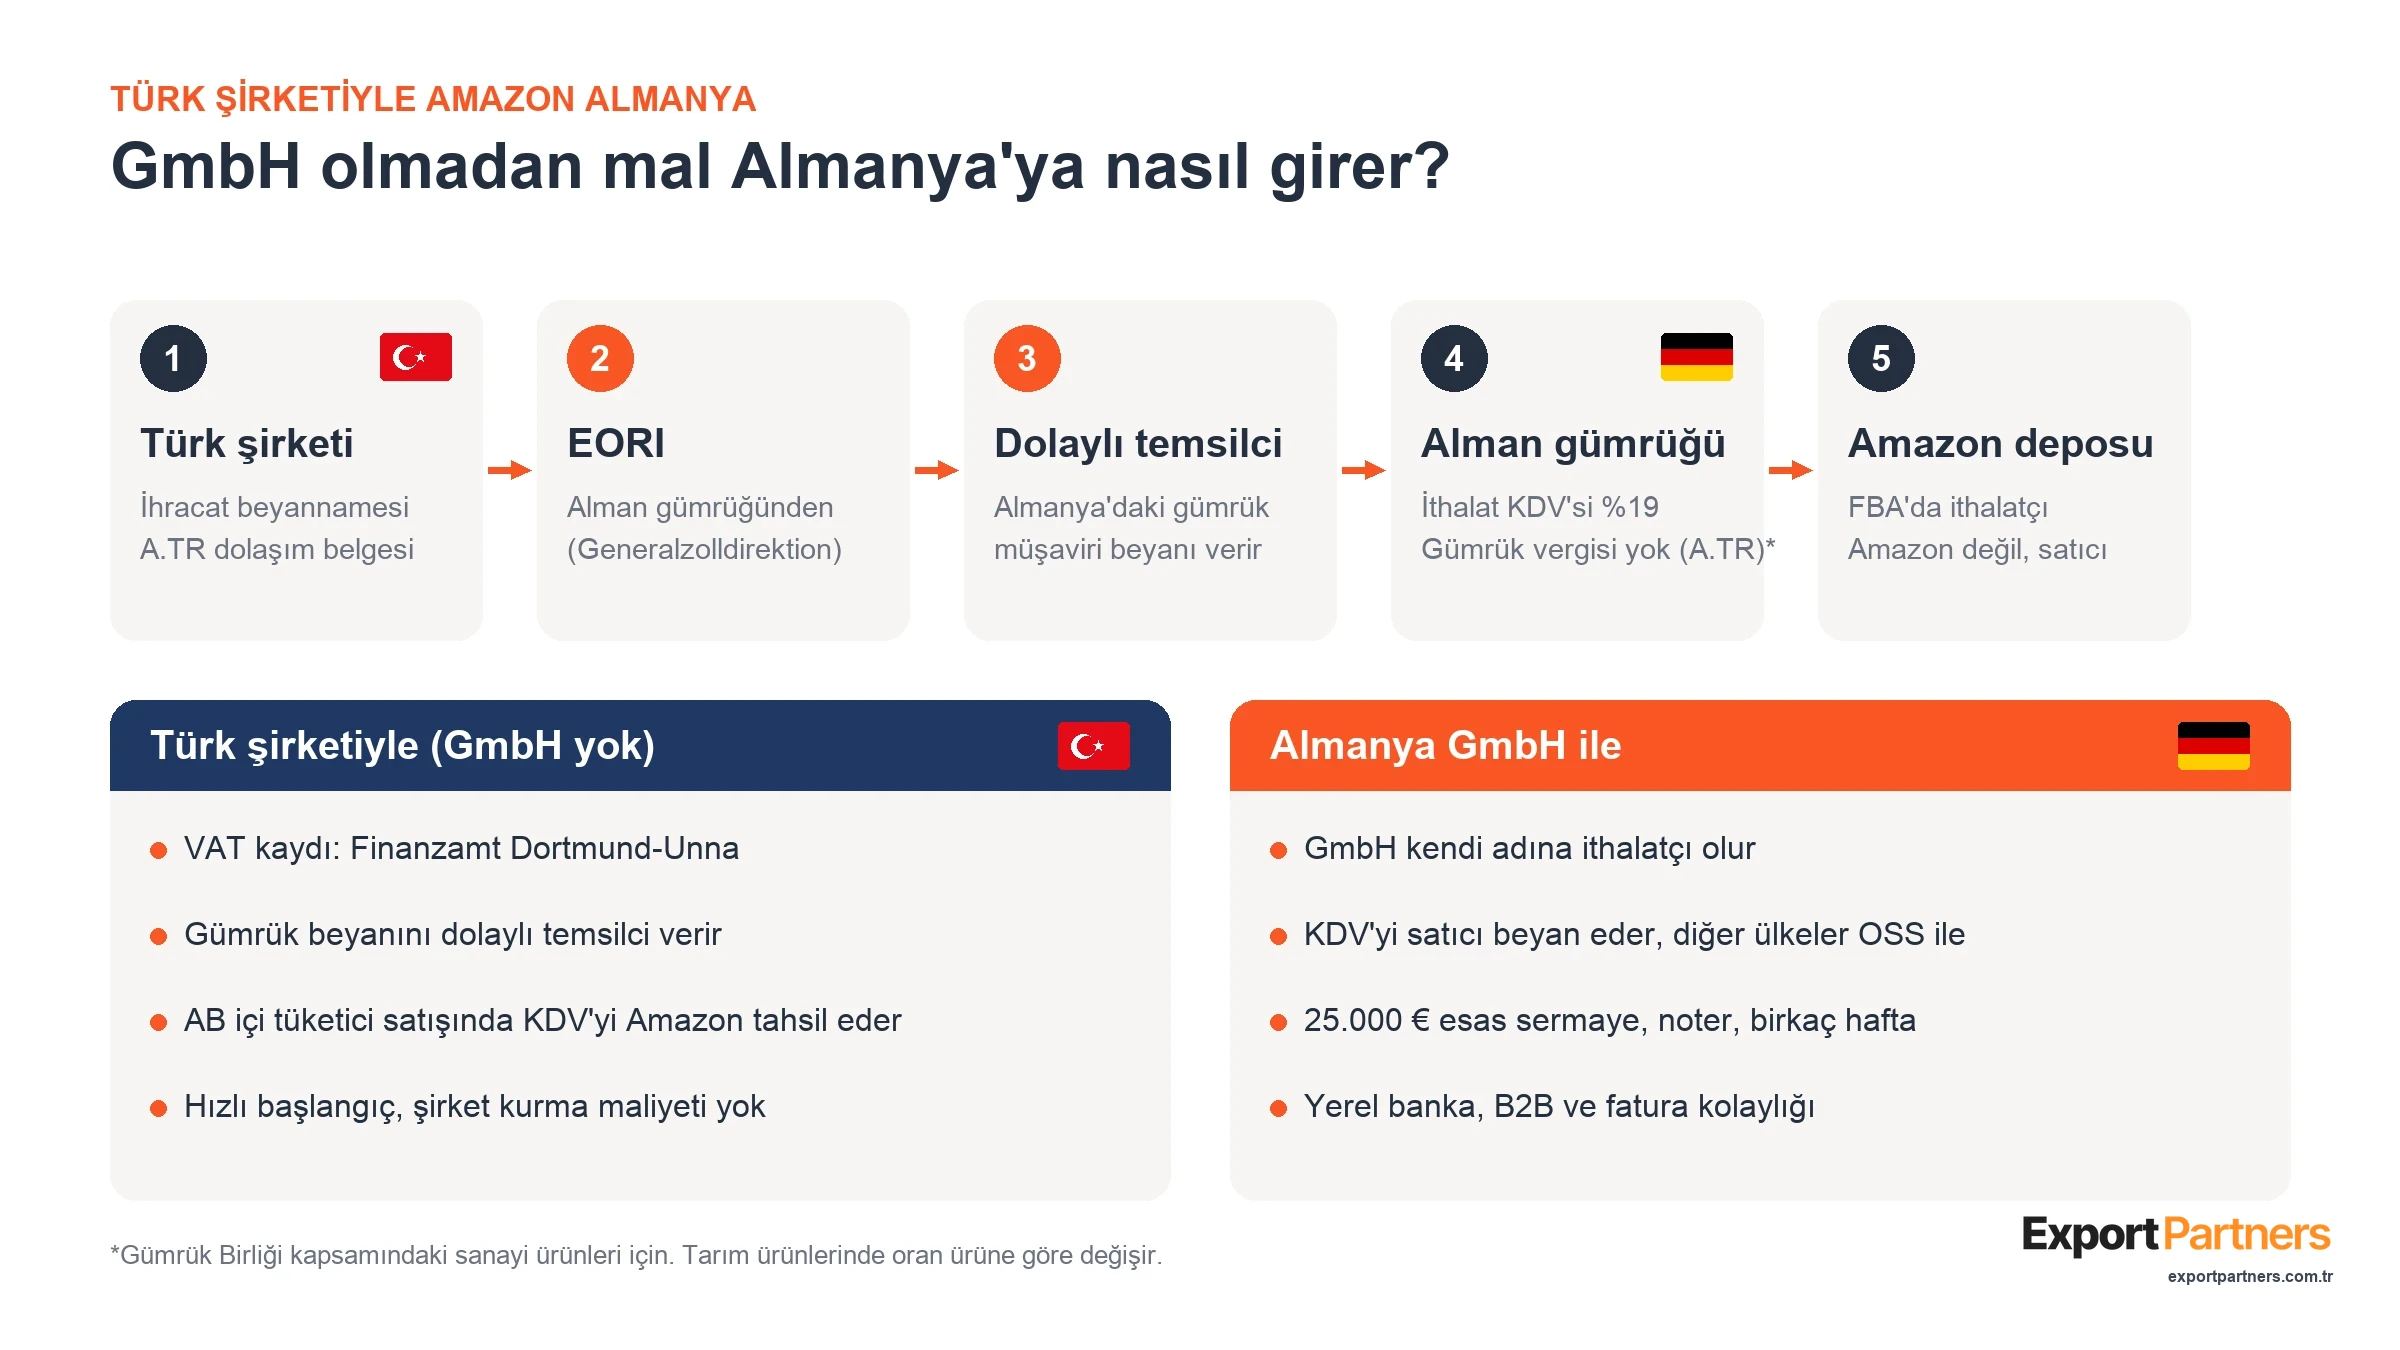
| Gümrük | EORI alınır, ithalat beyanını Almanya’daki dolaylı temsilci verir | GmbH kendi adına ithalatçı olur |
| Tüketiciye satışta KDV | AB’de yerleşik olmayan satıcının AB içindeki stoktan tüketiciye satışlarında KDV’yi Amazon tahsil edip ödüyor | KDV’yi satıcı beyan eder, diğer AB ülkelerine satışlar OSS ile |
| Kime uygun | Pazarı denemek, ilk sevkiyatı hızlı yapmak isteyen üretici | Avrupa’da kalıcı yapı, B2B ve yerel muhatap isteyen marka |
Tablodaki KDV satırı önemli bir fark yaratıyor. AB, 1 Temmuz 2021’den beri AB dışında yerleşik satıcıların AB içindeki stoktan tüketiciye yaptığı satışlarda pazar yerini “satıcı sayılan taraf” (deemed supplier) kabul ediyor; Amazon bu satışlarda KDV’yi müşteriden alıp vergi idaresine kendisi aktarıyor. Bu, Türk şirketinin Almanya’daki VAT kaydını ortadan kaldırmıyor: stok Almanya’da durduğu ve ithalat Almanya’da yapıldığı için kayıt ve dönemsel beyan yine gerekiyor. Almanya’daki kayıtların tamamı (EORI, VAT, LUCID, GPSR) Amazon Almanya’da satış rehberimizde sırasıyla anlatılıyor.
EORI: GmbH olmadan mal Almanya’ya nasıl girer?
EORI, AB gümrük sisteminde işletmeyi tanımlayan numaradır ve AB’ye mal sokan herkes için gerekir. AB dışında yerleşik bir Türk şirketi de EORI alabiliyor; Almanya’da numarayı Alman gümrük idaresi Generalzolldirektion veriyor ve 1 Ekim 2026’dan beri başvuru Zoll-Portal üzerinden yapılıyor. Numara bir kez alınıyor ve bütün AB ülkelerinde geçerli.
Asıl soru numaradan sonra geliyor: Türk şirketi EORI’ye sahip olsa da Almanya’da ithalat beyanını kendi adına veremiyor. Beyanı AB’de yerleşik biri vermek zorunda ve bunun iki yolu var. Piyasada ikisine de “IOR hizmeti” (importer of record) deniyor; ama IOR, AB gümrük hukukunda tanımlı bir terim değil ve iki model arasındaki fark faturayı, mülkiyeti ve KDV’yi değiştiriyor. Amazon bu rolü üstlenmiyor: Amazon’un kendi tablosu standart FBA gönderiminde ithalatçıyı satıcı olarak gösteriyor.
Birinci yol: dolaylı temsil, mal Türk şirketinde kalır
Dolaylı temsilde Almanya’daki gümrük müşaviri ya da lojistik firması beyannameyi kendi adına, ama Türk şirketi hesabına verir (AB Gümrük Kodu, 952/2013 sayılı Tüzük, madde 18). Beyannamede beyan sahibi olarak temsilci, malın sahibi ve alıcısı olarak Türk şirketi yazar. Mal hiçbir an temsilcinin olmaz; ona satış yapılmaz ve mal faturası kesilmez. Temsilcinin kestiği tek fatura kendi hizmet bedelidir.
Sevkiyatın ticari faturasını Türk şirketi düzenler: alıcı yine Türk şirketidir, teslim adresi Amazon deposu ya da Almanya’daki ara depodur ve faturada satışın değil kendi stoğunun taşındığı belirtilir. Ortada bir satış bedeli olmadığı için gümrük değeri, Gümrük Kodu’nun ikincil yöntemleriyle (madde 74) bulunur; pratikte çoğu zaman üretim maliyetine makul bir kâr eklenerek belgeleniyor. Değerin nasıl yazılacağı sevkiyattan önce gümrük müşaviriyle netleşmeli.
Temsilcinin sorumluluğu beyanın doğruluğu ve vergilerin ödenmesidir: beyanı kendi adına verdiği için gümrük vergisi ve ithalat KDV’sinden Türk şirketiyle birlikte sorumlu olur (madde 77). Bu yüzden çoğu temsilci önce teminat ya da avans istiyor. İthalat KDV’sini ise temsilci indiremez; Alman Federal Maliye Mahkemesi 2023’te (V R 13/21) yalnızca gümrükleyen ya da taşıyan tarafın indirim hakkı olmadığını açıkça söyledi. İndirimi, ithalat anında mal üzerinde tasarruf yetkisi olan Türk şirketi kendi Alman VAT kaydıyla yapar.
İkinci yol: malı satın alan ithalatçı
Bu modelde Türk şirketi malı Almanya’daki bir firmaya satar; fatura o firmaya kesilir, mal onun olur. Alıcı firma ithalatı kendi adına yapar, ithalat KDV’sini öder ve kendi KDV beyannamesinde indirir. Gümrük değeri gerçek satış fiyatıdır, birinci yoldaki değerleme sorusu doğmaz.
Bedeli bir ek adım: mal Amazon’da Türk şirketinin kendi hesabında satılacaksa, ithalatçı firmanın malı Almanya içinde Türk şirketine yüzde 19 KDV’li faturayla geri satması gerekir; Türk şirketi bu KDV’yi kendi Alman VAT kaydıyla indirir. Amazon’da ithalatçı firmanın kendisi satacaksa ya da mal bir distribütöre ve B2B alıcıya gidiyorsa bu model doğrudan işliyor.
| Başlık | Dolaylı temsil | Malı satın alan ithalatçı |
|---|---|---|
| Malın sahibi | Türk şirketi | Almanya’daki ithalatçı |
| Mal faturası | Türk şirketinden yine Türk şirketine (stok taşıma) | Türk şirketinden ithalatçıya (satış) |
| Gümrük değeri | İkincil yöntem, çoğu zaman maliyet artı kâr | Satış fiyatı |
| İthalat KDV’sini indiren | Türk şirketi | İthalatçı |
| Amazon’da kendi hesabıyla satış | Doğrudan | İthalatçıdan geri alım gerekir |
| Kime uygun | Kendi markasıyla kendi Amazon hesabında satan üretici | Distribütörle, B2B ya da ithalatçının hesabıyla satan üretici |
Kendi markasıyla kendi Amazon hesabında satacak bir üretici için önerimiz dolaylı temsil. Çalışacağınız firmaya ilk soru da bu olmalı: “Malı satın alıp mı ithal edeceksiniz, yoksa bizim hesabımıza dolaylı temsilci olarak mı beyan vereceksiniz?” Cevap, faturanın kime kesileceğini ve KDV’yi kimin indireceğini belirliyor.
Gümrükte iki kalem doğuyor. Birincisi gümrük vergisi: Türkiye ile AB arasındaki Gümrük Birliği sayesinde sanayi ürünleri A.TR dolaşım belgesiyle gümrük vergisi ödemeden giriyor; tarım ürünlerinde oran ürüne göre değişiyor. İkincisi ithalat KDV’si: Almanya’da standart oran yüzde 19 ve mal bedeli, navlun ve sigorta toplamı üzerinden hesaplanıyor. Bu tutarı, yukarıdaki modele göre ya Türk şirketi ya da ithalatçı firma kendi KDV beyannamesinde indiriyor; yani maliyet değil, nakit akışı kalemi. İthalatçı yapısının ilk sevkiyatta nasıl kurulduğunu Amazon Almanya deposuna ürün gönderme yazımızda adım adım anlattık.
Türkiye’den Amazon Almanya deposuna gönderim: karayolu, hava, deniz
Mal Türkiye’den üç yoldan çıkabiliyor ve seçim çoğu zaman sevkiyatın hacmine ve aciliyetine göre yapılıyor:
| Yol | Hız | Maliyet | Ne zaman mantıklı |
|---|---|---|---|
| Karayolu (parsiyel ya da komple tır) | Orta | Orta | Palet ve koli bazlı düzenli sevkiyatlarda en yaygın yol |
| Hava ve ekspres kargo | En hızlı | En yüksek | Küçük ve değerli ürün, ilk numune stoğu, acil stok tamamlama |
| Deniz (konteyner) | En yavaş | Birim başına en düşük | Büyük hacim ve önceden planlanmış stok |
Hangi yol seçilirse seçilsin Amazon deposuna teslimat randevuyla yapılıyor ve koli, etiket ve palet kuralları önceden karşılanmış olmalı. Bu yüzden birçok satıcı malı önce Almanya’daki bir ara depoya alıyor, orada etiketleyip Amazon’a parça parça gönderiyor; stok fazlası da Amazon’un depolama ücretine girmeden ara depoda bekleyebiliyor.
EFN: Stok Almanya’da kalır, sipariş her yere gider
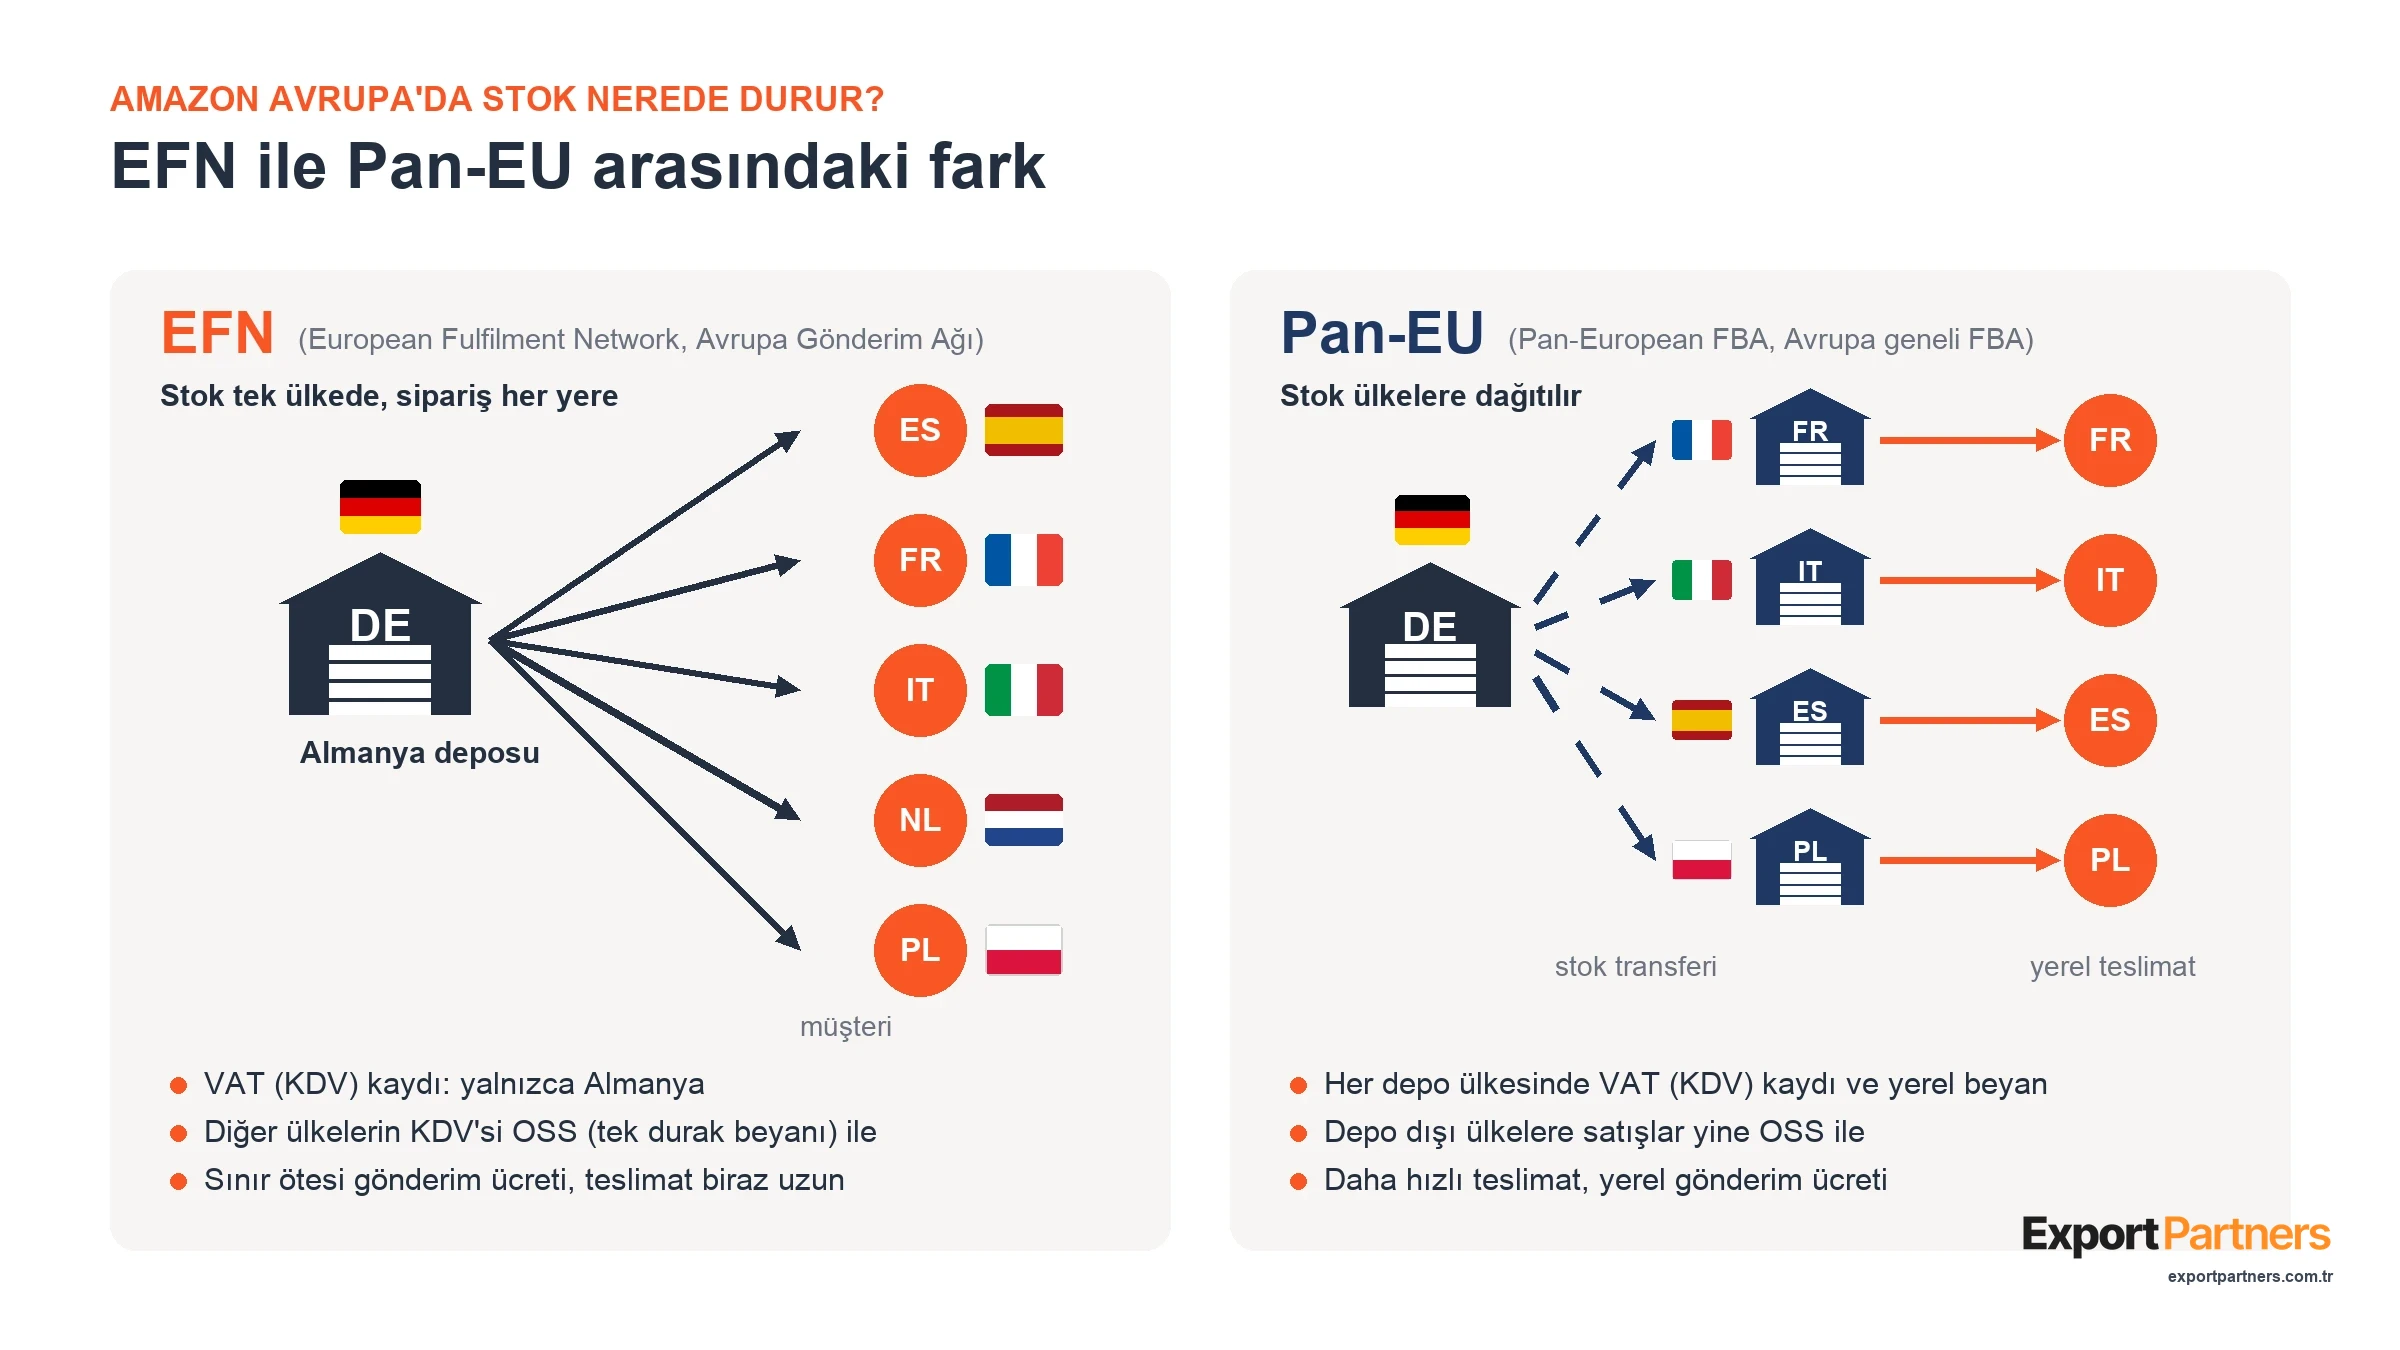
Mal Almanya’daki depoya girdikten sonra sıra Avrupa’nın geri kalanına satışa geliyor. EFN (European Fulfilment Network, Avrupa Gönderim Ağı), stoğun yalnızca bir ülkede, örneğin Almanya’da durduğu yapıdır. İspanya’daki bir müşteri Amazon.es’ten sipariş verdiğinde ürün Almanya’daki depodan yola çıkar. Amazon bunun için yerel gönderim ücretinden daha yüksek bir sınır ötesi EFN ücreti alıyor; güncel tutarlar Amazon’un FBA fiyat kartında yer alıyor.
Vergi tarafında EFN’nin avantajı sade olması. Amazon’un Almanya sayfası VAT numarasının ürünlerin depolandığı her ülke için gerektiğini, hedef mağaza için ise genellikle gerekmediğini yazıyor. Stok yalnızca Almanya’daysa Alman VAT numarası başlangıç için yeterli olabiliyor.
Amazon Pan-EU: Stok ülkelere dağıtılır
Pan-European FBA’da (kısaca Amazon Pan-EU) stoğu yine Almanya’ya gönderirsiniz, ama Amazon talebe göre ürünü Fransa, İtalya, İspanya ve Polonya’daki depolarına da taşır. Amazon’un güncel listesinde depolama ülkeleri Almanya, Fransa, İtalya, İspanya ve Polonya; programa katılmak için bunlardan en az ikisinin açılması gerekiyor ve Amazon iki VAT numarasıyla başlanabileceğini yazıyor. Karşılığında ürün müşteriye daha yakın bir depodan çıkar, teslimat hızlanır ve yerel gönderim ücreti uygulanır.
Kritik nokta: Pan-EU’da stoğun durduğu her ülkede VAT kaydı ve o ülkenin kendi KDV beyannamesi gerekir. Stok Fransa’daki depodayken Fransız müşteriye yapılan satış, Almanya’dan yapılan bir uzak satış değil, Fransa içinde yapılan yerel satıştır. Amazon’un Orta Avrupa programı da Almanya stoğunu Polonya ve Çekya’da depolayabildiği için ek KDV yükümlülüğü doğurabiliyor; katılmadan önce bu ayrıca değerlendirilmeli.
EFN mi Pan-EU mu: maliyet, hız ve kayıt kıyası
| Başlık | EFN | Pan-EU |
|---|---|---|
| Stok nerede | Tek ülke (çoğu zaman Almanya) | Almanya, Fransa, İtalya, İspanya, Polonya depoları |
| Teslimat hızı | Komşu ülkelere birkaç gün daha uzun olabiliyor | Yerel depodan, daha hızlı |
| Gönderim ücreti | Sınır ötesi EFN ücreti, yerelden yüksek | Yerel ücret |
| VAT kaydı | Yalnızca stok ülkesinde | Her depolama ülkesinde |
| Beyan yükü | Tek ülke beyanı, gerekirse OSS | Her depo ülkesinde ayrı yerel beyan |
| Ne zaman | İlk aylar, hangi ülkenin sattığı belli değilken | Satış birkaç ülkede düzenli hale geldiğinde |
Bizim önerimiz: satışlar birkaç ülkede düzenli hale gelmeden Pan-EU’ya geçilmemesi. Önce EFN ile hangi ülkenin gerçekten sattığını görmek, sonra o ülkeleri depolama ülkesi olarak açmak daha kontrollü bir yol. Pan-EU’nun hız avantajı, ek VAT kayıtlarının ve beyanların maliyetini karşılayacak satış hacmi oluştuğunda anlam kazanıyor.
OSS: 27 ülkenin KDV’si tek beyanda
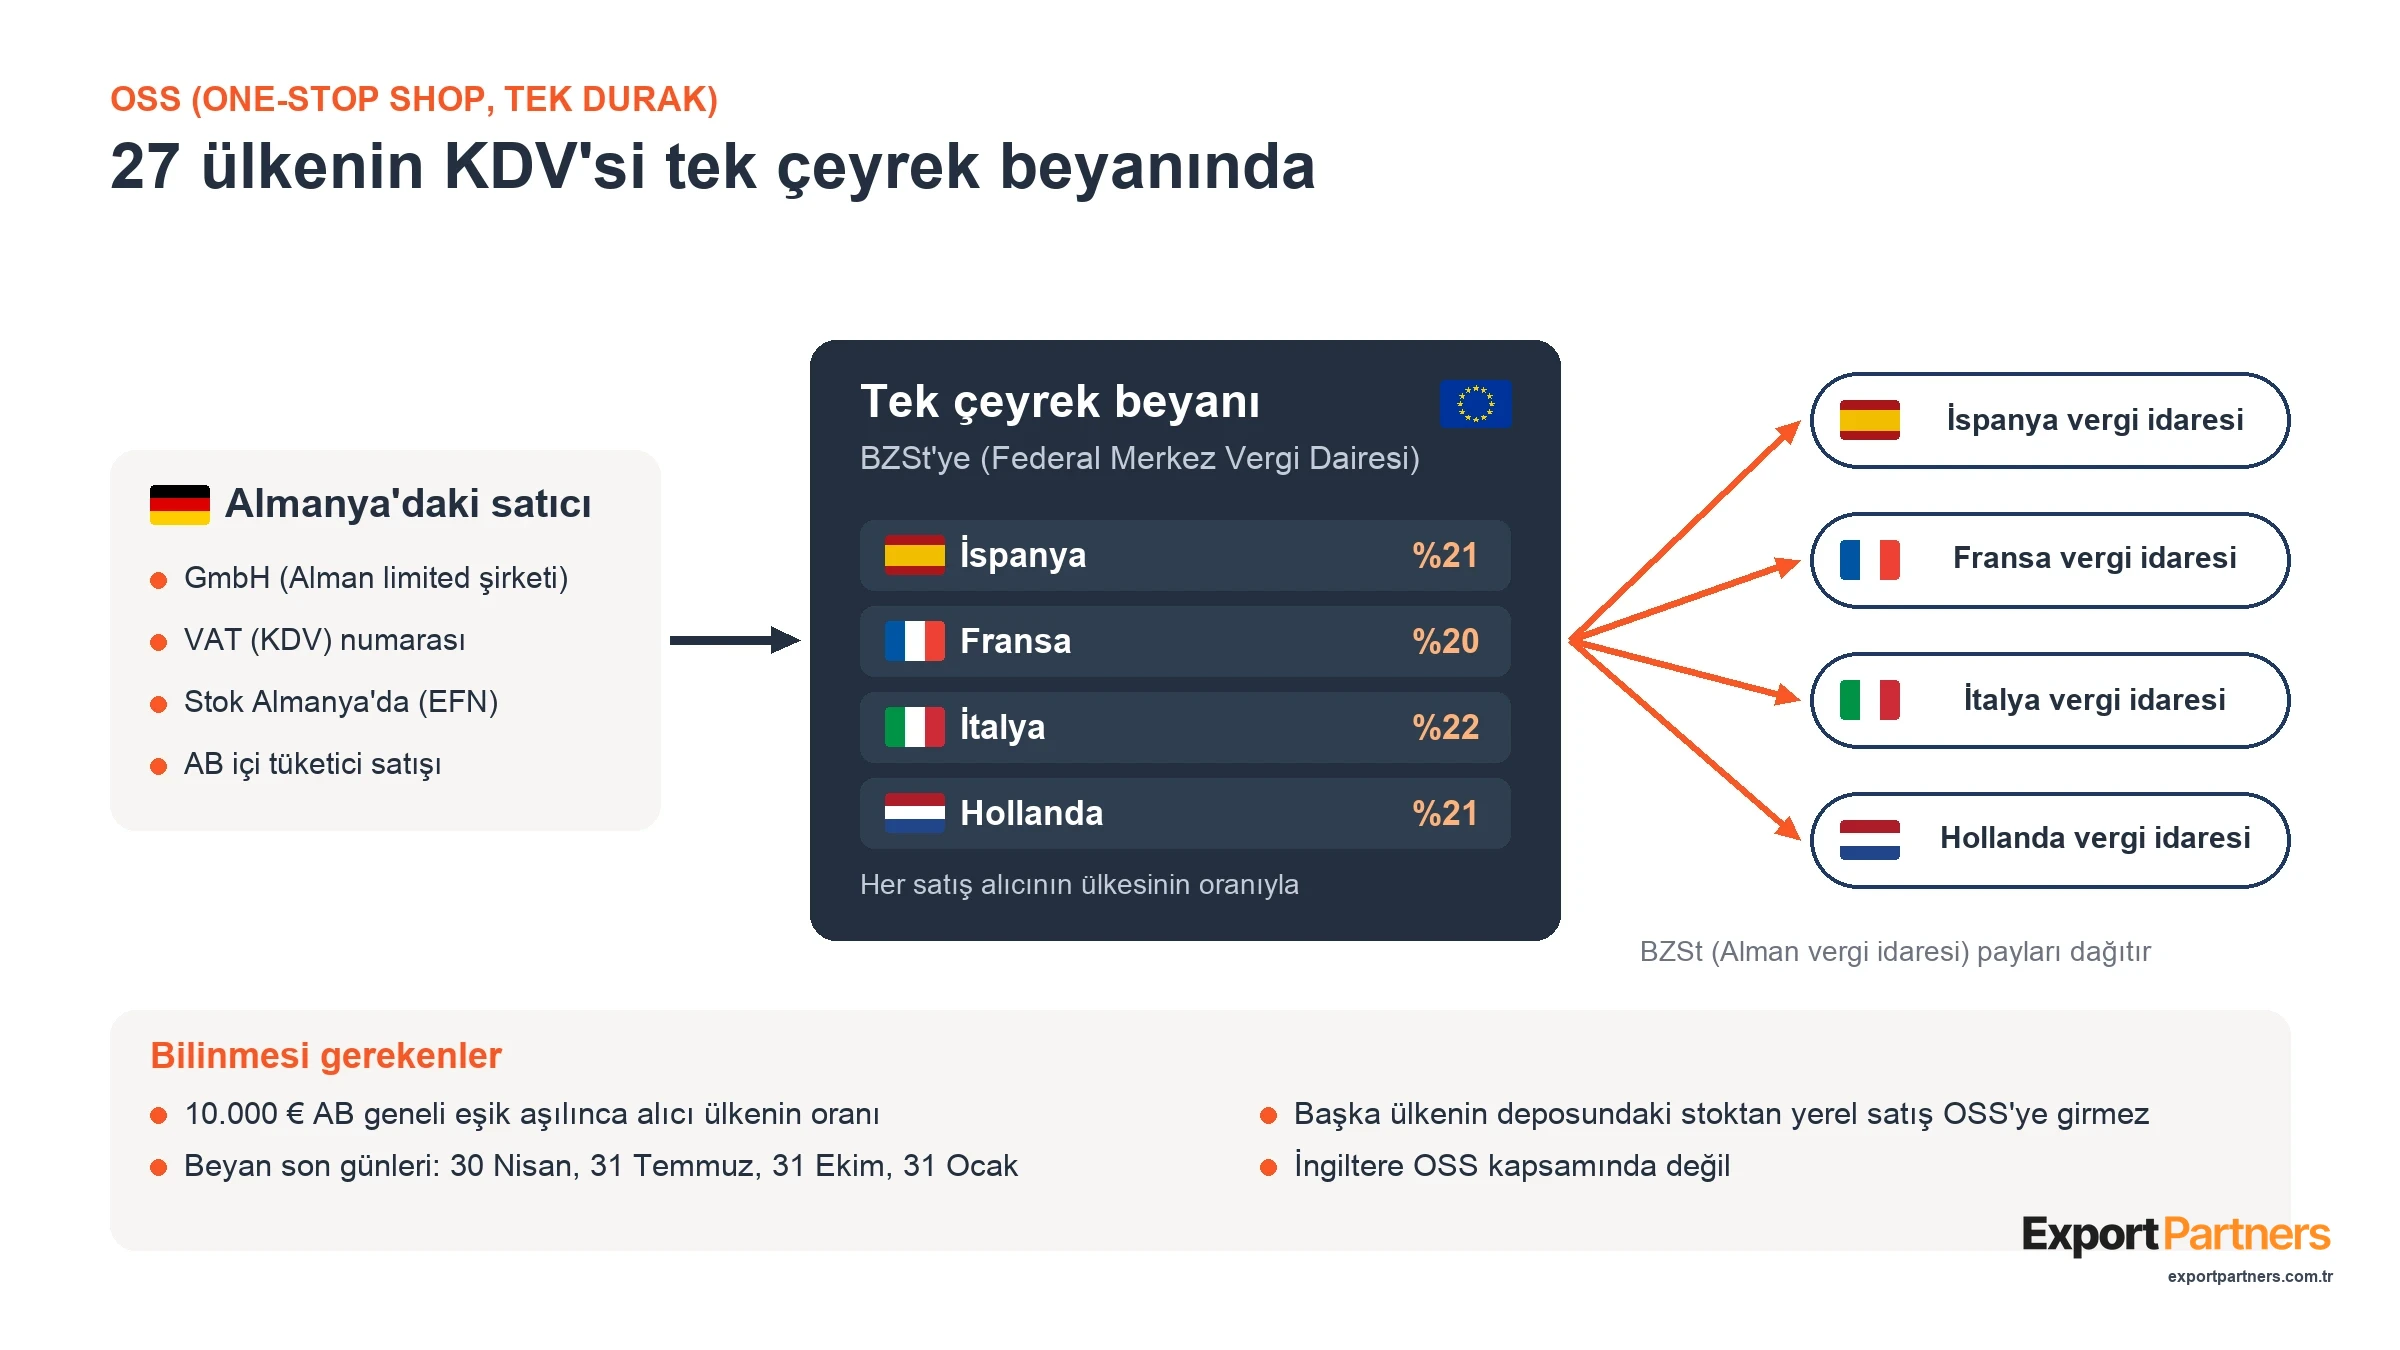
Almanya’daki depodan İspanya’daki bir tüketiciye yapılan satış, AB’nin dilinde AB içi mesafeli satıştır. AB’de kurulu bir satıcı için 10.000 euroluk AB geneli bir eşik var: bu tür satışların önceki ve içinde bulunulan yıldaki toplamı eşiğin altında kalırsa satış Alman KDV’sine tabi kalabiliyor. Eşik aşıldığında her satışta alıcının ülkesinin KDV oranı uygulanır; İspanya’daki müşteriye İspanya oranı, Fransa’dakine Fransa oranı.
OSS (One-Stop Shop, tek durak sistemi) bunun için 27 ayrı kayıt yerine tek beyan imkânı veriyor: Almanya’da kurulu satıcı OSS’ye Alman Federal Merkez Vergi Dairesi BZSt üzerinden kaydolur ve bütün ülkelerin KDV’sini çeyrek dönemlik tek bir beyannameyle bildirip tek ödemeyle öder. BZSt bu tutarları ilgili ülkelere kendisi aktarır. Beyan son günleri 30 Nisan, 31 Temmuz, 31 Ekim ve 31 Ocak; satış olmayan dönemde sıfır beyan veriliyor.
OSS en çok GmbH ile satan için önem taşıyor. Türk şirketiyle satışta Amazon, yukarıda anlatılan kural gereği AB içindeki stoktan tüketiciye yapılan satışların KDV’sini kendisi tahsil edip ödediği için satıcının OSS beyanına giren satış sınırlı kalıyor. İki durumda da bir sınır aynı: başka bir ülkenin deposundaki stoktan o ülke içinde yapılan satış OSS’ye girmez, o ülkenin yerel kaydına bağlanır. Bu yüzden EFN ile OSS birlikte en sade yapıyı kurar; Pan-EU ise her depolama ülkesi için ayrı bir kayıt döngüsü ekler.
Yürürlüğe giren ve girecek kurallar: tarih tarih
Avrupa’da satış kurulurken bugünkü kuralların yanında takvime girmiş değişiklikleri de bilmek gerekiyor. Bir kısmı Amazon deposuna toplu gönderimi değil, Türkiye’den tüketiciye doğrudan gönderimi (FBM) etkiliyor; tabloda kimin etkilendiği ayrıca yazıyor.
| Tarih | Değişiklik | Kimi etkiliyor |
|---|---|---|
| 1 Temmuz 2026 | 150 euro altı gönderilerde gümrük vergisi muafiyeti kalktı (2026/382 sayılı Konsey Tüzüğü); 1 Temmuz 2028’e kadar kalem başına 3 euro sabit vergi. A.TR ile ve standart (H1) beyanla giden Türk menşeli ürünler bu sabit vergiden hariç tutulabiliyor | Türkiye’den tüketiciye doğrudan gönderen satıcı (FBM) |
| 12 Ağustos 2026 | AB Ambalaj Tüzüğü (PPWR) ve Almanya’nın VerpackDG yasası yürürlükte; Almanya’da yerleşik olmayan satıcı LUCID için Almanya’da yetkili temsilci atamak zorunda | Almanya’ya ambalajlı ürün gönderen herkes |
| 20 Eylül 2026 | Yeni AB Gümrük Kodu (2026/2108 sayılı Tüzük) yürürlüğe girdi; uygulama aşamalı | AB’ye ithalat yapan herkes |
| 1 Kasım 2026 | AB dışından tüketiciye gönderilen her kalem için işlem ücreti; kalem başına 2 € (Avrupa Komisyonu, 7 Ekim 2026) | Doğrudan tüketiciye gönderen satıcı (FBM) |
| 21 Eylül 2027 | Yeni Gümrük Kodu’nun hükümlerinin çoğu uygulanmaya başlıyor; AB dışından tüketiciye uzaktan satışta satıcı ve platform “ithalatçı” sorumluluğu taşıyor, tekrarlayan ihlalde yıllık ithalat değerinin yüzde 1 ile 6’sı arasında ceza öngörülüyor | Uzaktan satış yapan satıcı ve platformlar |
| 2028 | Kalem başına sabit vergi yerini ürünün tarife sınıfına göre normal vergiye bırakıyor; e-ticarete ilişkin bazı hükümler bu yıl uygulanıyor | Doğrudan tüketiciye gönderen satıcı (FBM) |
Amazon deposuna toplu gönderimde bugün geçerli olan iki model (dolaylı temsil ve malı satın alan ithalatçı) bu takvimle değişmiyor. 2027 sonrasında ithalatçı rolünün ayrıntıları uygulama tüzükleriyle netleşecek; o tarihler yaklaştıkça bu tabloyu güncelleyeceğiz. Ayrıntılı anlatım sonbahar 2026 mevzuat yazımızda.
Satışa başlamadan önce diğer kayıtlar: LUCID, GPSR ve marka
Şirket ve gümrük kararı kadar zaman alan üç kayıt daha var. LUCID, Almanya’da ambalaj kaydıdır; 12 Ağustos 2026’dan beri Almanya’da yerleşik olmayan satıcıların bu kayıt için Almanya’da bir yetkili temsilci ataması gerekiyor. GPSR, AB’nin genel ürün güvenliği tüzüğüdür ve AB’de bir sorumlu kişinin adının ürün ve listing üzerinde görünmesini istiyor. Marka tarafında ise Amazon Brand Registry için EUIPO başvurusu yeterli; Amazon tescil tamamlanmadan bekleyen başvuruyu da kabul ediyor. Üçünün sırası ve takvimi Amazon Almanya’da satış yazımızda duruyor.
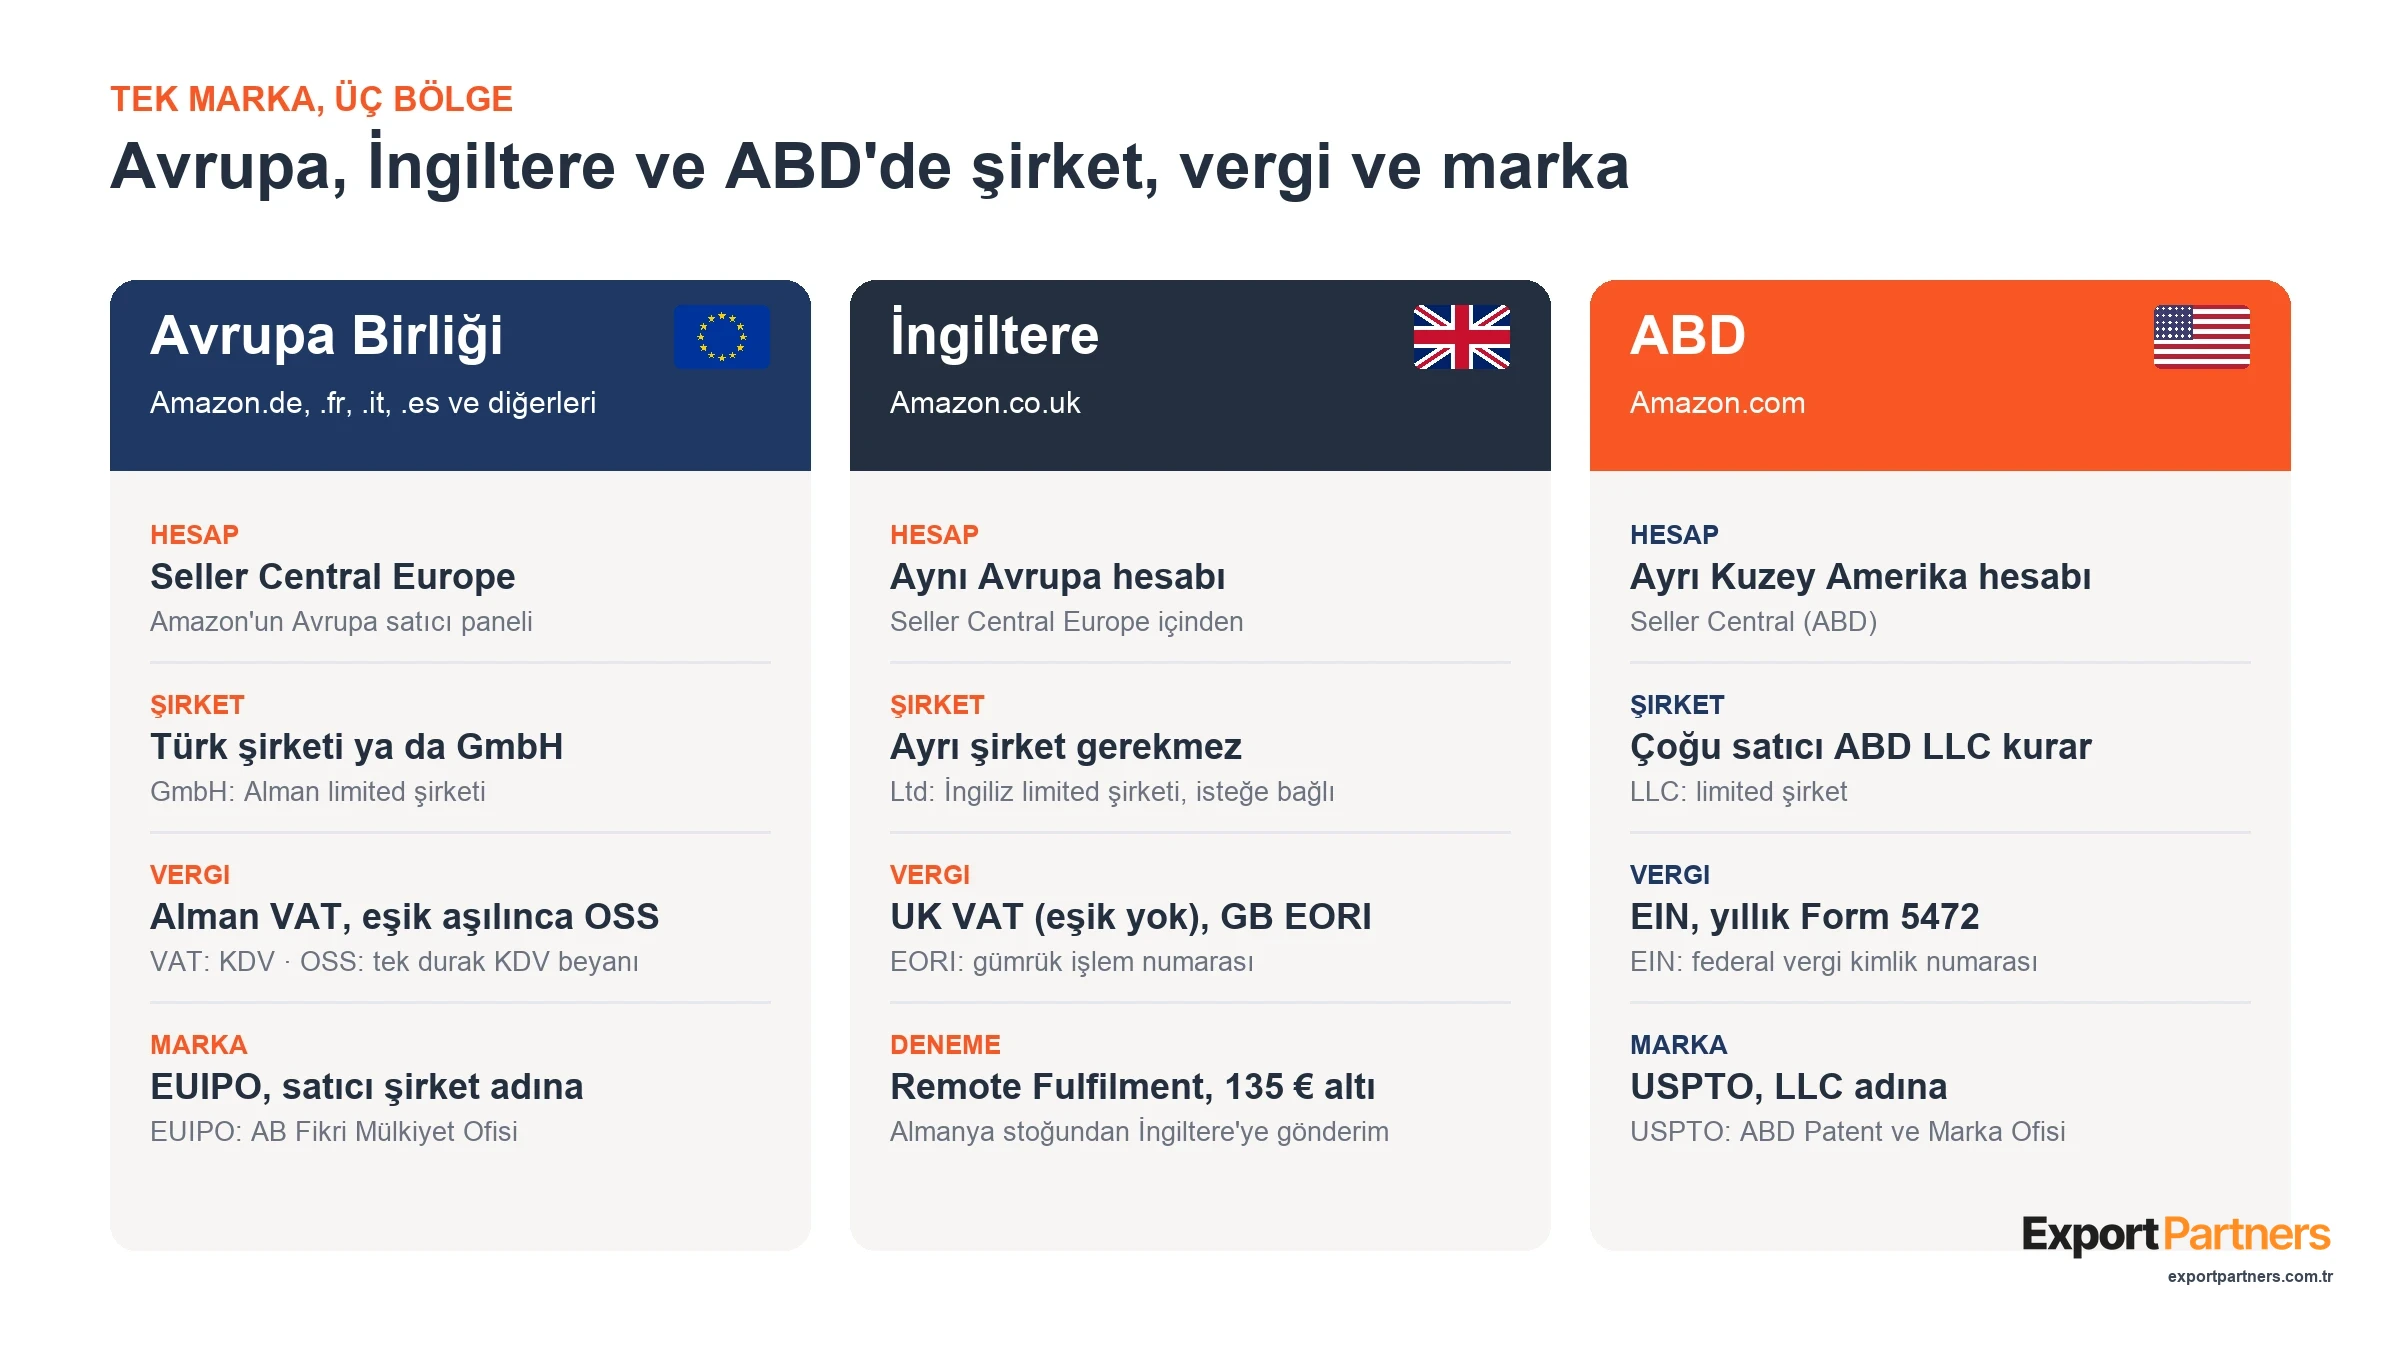
İngiltere: Aynı hesap, ayrı vergi sistemi
Amazon.co.uk aynı Avrupa hesabının içinde olsa da İngiltere Brexit’ten beri AB’nin KDV sisteminin dışında. OSS İngiltere’yi kapsamıyor ve Pan-EU’dan da çıktı.
İngiltere için ayrı bir şirket kurmak zorunlu değil. İngiliz vergi idaresi HMRC, ülkede yerleşik olmayan satıcıların bir eşik beklemeden VAT kaydı yapmasını öngörüyor; kayıt, vergiye tabi ilk satıştan itibaren 30 gün içinde yapılıyor ve bunun için İngiltere’de şirket ya da şube şartı aranmıyor. Ürünlerinizi İngiltere’deki Amazon deposunda tutmak isterseniz Amazon İngiliz VAT numarası istiyor. İngiltere’ye mal ithal ederken GB ile başlayan ayrı bir EORI numarası da gerekiyor; AB için alınan EORI İngiltere’de geçmiyor. Ayrıntısı İngiltere’de VAT sistemi ve İngiltere’de şirket kurulumu yazılarımızda.
Başlangıç için daha hafif bir yol da var: Amazon’un Remote Fulfilment programı. Bu programda 135 euro (İngiltere yönünde 122 sterlin) altındaki ürünler Almanya’daki stoktan İngiliz müşteriye gönderilebiliyor; Amazon hedef mağazada VAT numarası istemiyor, KDV’yi kendisi tahsil edip ödüyor ve gümrük işlemini de kendisi yürütüyor. Fiyatı bu sınırın altındaki ürünlerle İngiltere’yi denemek, UK VAT kaydından önce talebi görmek için iyi bir adım olabilir.
ABD: Ayrı bölge, ayrı hesap, ayrı şirket
ABD tarafı Avrupa hesabına eklenmiyor. Amazon.com Kuzey Amerika bölgesine ait ve ayrı bir satıcı hesabıyla yürüyor. Türk şirketiyle ya da Almanya şirketiyle ABD hesabı açmak teknik olarak mümkün, ama pratikte çoğu satıcı ABD’de bir LLC kurmayı tercih ediyor: ABD’de banka hesabı, Amazon ödemeleri, ABD’li tedarikçi ve lojistik firmalarıyla sözleşme ve ABD’deki vergi bildirimleri tek bir yerel şirkette toplanıyor.
LLC’nin ortaklarının Türkiye ya da Almanya’daki şirketin ortaklarıyla aynı olması gerekmiyor; örneğin Delaware’in LLC kanunu gerçek ya da tüzel her kişinin üye olabilmesine izin veriyor. Yabancı sahipli LLC’lerde IRS’e her yıl yapılan Form 5472 bildirimi gibi ABD’ye özgü yükümlülükler var ve verginin nasıl hesaplanacağı şirketin yapısına göre değiştiği için bu kısım bir ABD mali müşaviriyle netleşmeli. Kuruluş kalemleri için Amerika’da LLC şirket açma maliyeti, vergi numaraları için EIN ve ITIN farkı yazılarımıza bakabilirsiniz.
Marka tescili: Her bölgede satıcı şirket adına
Amazon Brand Registry’ye girmek için markanın ilgili bölgede tescilli olması ya da tescil başvurusunun yapılmış olması gerekiyor. Doğal bölüşüm şu: ABD’deki USPTO başvurusu ABD’de satan şirket adına, AB’deki EUIPO başvurusu Avrupa’da satan şirket adına yapılır. Marka sahibi şirket ile satıcı hesabını kullanan şirket farklıysa Brand Registry kaydını marka sahibi yapar ve diğer tarafı ek kullanıcı olarak ekler; iki şirket arasında kısa bir lisans ya da yetki anlaşması, ileride markanın kimde kalacağını baştan netleştirir. Ücretleri Amerika ve Avrupa Birliği marka tescili sayfalarımızdaki hesaplayıcıdan sınıf sayısına göre görebilirsiniz.
Hangi yapı kime uygun?
| Durum | Önerilen yol | Gereken kayıt |
|---|---|---|
| Avrupa’yı denemek istiyor, Almanya’da şirketi yok | Türk şirketiyle Amazon.de, EFN | EORI, dolaylı temsilci, Alman VAT, LUCID ve GPSR temsilcisi |
| Avrupa’da kalıcı yapı ve B2B istiyor | Almanya GmbH, EFN ile başlangıç | GmbH, EORI, Alman VAT, eşik aşılınca OSS |
| Birkaç AB ülkesinde düzenli satış var | Pan-EU (en az iki depolama ülkesi) | Her depolama ülkesinde VAT ve yerel beyan |
| İngiltere’yi denemek istiyor, ürün 135 euro altında | Remote Fulfilment | Hedefte VAT numarası gerekmiyor |
| İngiltere’de stok tutmak istiyor | Amazon.co.uk FBA | UK VAT ve GB EORI; şirket şart değil |
| ABD’de satmak istiyor | Amazon.com, ayrı Kuzey Amerika hesabı | Çoğu zaman ABD LLC, EIN, ABD vergi bildirimleri |
Sıkça sorulan sorular
Amazon Avrupa’da satış yapmak için şirket kurmak gerekir mi?
Gerekmiyor. Türkiye’deki şirketle Seller Central Europe hesabı açılabiliyor, Almanya’da VAT kaydı yapılabiliyor ve Amazon.de’de satılabiliyor. Bunun için EORI numarası, gümrük beyanını verecek bir dolaylı temsilci ve LUCID ile GPSR için Almanya’da temsilci gerekiyor. GmbH ise yerel banka, B2B ve kalıcı yapı gibi ticari sebeplerle tercih ediliyor.
EORI numarası nasıl alınır?
Almanya üzerinden ithalat yapacak işletme numarayı Alman gümrük idaresi Generalzolldirektion’dan alıyor; 1 Ekim 2026’dan beri başvuru Zoll-Portal üzerinden yapılıyor. AB dışında yerleşik şirketler de başvurabiliyor. Numara bir kez alınıyor ve bütün AB ülkelerinde geçerli; İngiltere için ayrıca GB ile başlayan EORI gerekiyor.
Amazon Pan-EU’da depolar hangi ülkelerde?
Amazon’un güncel listesinde Pan-EU depolama ülkeleri Almanya, Fransa, İtalya, İspanya ve Polonya. Programa katılmak için en az iki ülkenin açılması ve stok tutulan her ülkede VAT kaydı gerekiyor. Satış ise Hollanda, İsveç, Belçika ve İrlanda mağazalarında da açılabiliyor.
Almanya’daki stoktan İspanya’ya satış için İspanya’da VAT kaydı gerekir mi?
Stok yalnızca Almanya’da duruyor ve satışlar EFN ile gönderiliyorsa genellikle gerekmiyor. AB’de kurulu satıcıda mesafeli satışlar AB geneli 10.000 euroyu aştığında İspanya’nın KDV oranı uygulanır, ama bu KDV İspanya’da ayrı kayıtla değil Almanya’daki OSS beyanıyla ödenir. Stok Pan-EU ile İspanya’daki depoya taşınırsa İspanya’da VAT kaydı gerekir.
OSS’de ülkelerin KDV’leri birbirinden mahsup edilir mi?
Birbirinden mahsup edilmez, tek beyanda toplanır. Her ülkenin satışı kendi oranıyla ayrı satırda yazılır, toplam tutar BZSt’ye tek seferde ödenir ve BZSt payları ülkelere dağıtır. Satıcı için pratik sonuç, 27 ayrı beyanname yerine çeyrekte bir beyanname vermektir.
İngiltere’de satmak için orada şirket kurmak gerekir mi?
Gerekmiyor. Türk şirketi ya da Almanya şirketi İngiltere’de yerleşik olmayan satıcı olarak VAT kaydı yapabiliyor ve aynı Avrupa satıcı hesabıyla Amazon.co.uk’da satabiliyor. İngiltere’de ayrı şirket, daha çok yerel banka, yatırım ya da büyük hacim gibi ticari sebeplerle tercih ediliyor.
Marka tescili tamamlanmadan Brand Registry’ye girilebilir mi?
Amazon bekleyen başvuruları da kabul ediyor, yani başvuru numarasıyla kayıt açılabiliyor. Tescil tamamlandığında kayıt güncelleniyor. ABD başvurusu ABD’de satan şirket, AB başvurusu Avrupa’da satan şirket adına yapılırsa her şirket kendi bölgesinde marka sahibi olarak görünür.
Sonuç
Amazon’da Avrupa’ya açılmanın ilk kararı şirket değil, malın Almanya’ya nasıl gireceği: Türk şirketiyle satışta EORI ve dolaylı temsilci, GmbH ile satışta şirketin kendisi ithalatçı oluyor. Mal Almanya’daki depoya girdikten sonra en sade başlangıç EFN ile tek depodan satmak; Pan-EU, satış birkaç ülkede oturduğunda bir sonraki adım. İngiltere için şirket değil UK VAT kaydı ve GB EORI, ABD için ise ayrı bir Kuzey Amerika hesabı ve çoğu zaman bir ABD LLC’si gerekiyor.
Export Partners olarak Amazon Avrupa, İngiltere ve ABD’de hesap kurulumu, FBA planlaması, marka tescili ve Brand Registry adımlarını tek planda yürütüyoruz. Almanya tarafındaki kapsam ve teklif için Amazon Almanya’da satış hizmeti sayfamıza, genel yapı için Amazon hizmet sayfamıza bakabilirsiniz.

